e-KYC Aadhaar sans papier pour l’intégration des emprunteurs

L’e-KYC (Know Your Customer) sans papier est présenté par l’UIDAI pour renforcer l’inclusion, la confidentialité et la sécurité. Il permettra aux titulaires de numéros Aadhaar d’utiliser volontairement leur carte pour confirmer leur identité de manière numérique et sans support papier.

La RBI a décidé d’inviter les NBFC, les fournisseurs de services de paiement et les participants au système de paiement à solliciter une demande d’authentification numérique Aadhaar. Les banques et institutions financières agréées adoptent les mesures de sécurité des données relatives à l’Aadhaar Vault afin de permettre l’intégration de l’e-KYC et une vérification fluide des données.

Craft Silicon s’est récemment associé à Karza Technologies pour offrir des services e-KYC aux petites banques de financement et à leurs agents bancaires (BC). Ce partenariat vise à proposer une intégration transparente et une vérification des données en temps réel.
 

L’approche e-KYC hors ligne permet aux titulaires de cartes Aadhaar de fournir leurs données KYC à des fins d’authentification de manière rapide et simple. Les données KYC sont fournies au format XML. En tant que titulaire d’une carte Aadhaar, il est possible de télécharger facilement une version XML de ses informations KYC et de la transmettre aux organismes ou prestataires de services réclamants. L’UIDAI authentifie le fichier XML, document infalsifiable signé électroniquement, ce qui garantit la sécurité des données transmises. Les organismes peuvent en outre vérifier l’identité de l’utilisateur en utilisant leur propre système d’OTP ou d’authentification faciale.

Principaux avantages de l’adoption de l’e-KYC
 

● Réduction des coûts

L’e-KYC réduit considérablement le coût des vérifications et procédures KYC sur papier, car il supprime immédiatement les dépenses d’impression ainsi que les ressources matérielles et humaines nécessaires (personnel, fournitures, stockage, etc.), entraînant une réduction massive des coûts.

● Confidentialité

La confidentialité est garantie par l’e-KYC car le numéro Aadhaar du client n’est pas divulgué : seul un identifiant de référence est partagé. De plus, les données biométriques principales (empreintes digitales ou iris) ne sont pas requises pour cette vérification. Le titulaire du numéro Aadhaar peut choisir les données (parmi les données démographiques et la photo) à transmettre, laissant ainsi le contrôle total au client.

● Sécurité

L’UIDAI signe numériquement les données KYC Aadhaar afin d’en garantir la validité et de détecter toute altération. Les organismes peuvent également utiliser leur propre système d’OTP ou d’authentification faciale pour vérifier les données. Les citoyens conservent le contrôle de leurs informations puisque les données KYC sont cryptées au moyen d’une clé choisie par le titulaire du numéro Aadhaar.

● Inclusion

Selon le rapport Signicat (2020), 40 % des consommateurs abandonnent le processus d’intégration bancaire en cours de route en raison du temps nécessaire pour accomplir les étapes ou de la nécessité de révéler trop d’informations personnelles. L’e-KYC permet de réduire ces délais et de résoudre la question de la confidentialité, le processus étant volontaire et piloté par le titulaire du numéro Aadhaar.

Procédure

  1. La carte Aadhaar est transmise à l’agent bancaire qui prend note du numéro Aadhaar.
  2. L’authentification est réalisée via une empreinte digitale ou une image de la rétine. Alternativement, une authentification par mot de passe à usage unique (OTP) peut être effectuée.
  3. La valeur est transmise à l’UIDAI via des serveurs sécurisés dès que le lecteur enregistre la donnée biométrique. La donnée biométrique saisie est comparée à la valeur stockée dans la base de données centrale pour ce numéro Aadhaar spécifique.
  4. Après vérification réussie, l’UIDAI transmet à la banque ou à l’organisme concerné l’ensemble des informations (adresse, date de naissance, photo, etc.), éliminant ainsi le besoin de fournir de multiples documents imprimés.

L’UIDAI autorise les agents ou organismes à conserver une copie numérique de l’ensemble des informations pertinentes sur leur serveur distant, leur offrant ainsi la flexibilité de les utiliser selon leurs besoins.
 

Procédure d’accès à l’e-KYC

Toute personne munie de sa carte Aadhaar peut accéder facilement à ses données e-KYC en suivant ces étapes :

● Visiter : https://uidai.gov.in/

● Télécharger le formulaire e-KYC hors ligne sans papier

● Remplir soigneusement le formulaire puis le soumettre

● Les informations correspondantes pourront être téléchargées sous la forme d’un fichier XML signé numériquement par l’autorité compétente de l’UIDAI

 
Données incluses dans l’e-KYC hors ligne
 

Les prestataires de services ou organismes pourront authentifier ces informations. Voici les détails accessibles lors du téléchargement ou de la réception des données e-KYC hors ligne contenues dans le fichier XML :

  1. Nom du citoyen
  2. Numéro de référence du téléchargement
  3. Adresse
  4. Photo
  5. Date de naissance ou année de naissance
  6. Genre
  7. Numéro de téléphone portable (format haché)
  8. Adresse e-mail (format haché)

Les données e-KYC Aadhaar hors ligne sont codées à l’aide d’une « phrase de partage » choisie par le titulaire de la carte Aadhaar lors du téléchargement. Elle doit être communiquée aux prestataires ou organismes pour leur permettre d’accéder aux données KYC ou informations de l’utilisateur.

Moyens de partager les données e-KYC Aadhaar hors ligne et sans papier
 

Les données peuvent être partagées avec l’organisme de vérification par le titulaire du numéro Aadhaar sous format numérique ou physique, accompagnées de la phrase de partage.

● Format numérique : XML/PDF

1. Privilégié lorsqu’une photo haute résolution est requise

● Format imprimé : Code QR

1. Lorsque le citoyen préfère un format papier imprimé

2. Photo basse résolution pour contrôle visuel uniquement

Actuellement, l’ensemble des banques et institutions financières connaissent une phase majeure de digitalisation. La transformation numérique représente l’un des changements organisationnels les plus marquants de la dernière décennie, et l’e-KYC en fait pleinement partie.

Les entreprises doivent adopter des procédures d’identification électronique offrant des niveaux élevés de sécurité et de fiabilité, tout en respectant les directives prévues par les réglementations AML5 ou eIDAS pour garantir que les méthodes d’e-KYC respectent les mêmes normes de sécurité que l’identification traditionnelle et la vérification en face à face.

À propos de Craft Silicon

Craft Silicon est un fournisseur majeur de solutions technologiques financières, reconnu mondialement parmi les éditeurs de logiciels les plus à la pointe de la technologie. Craft Silicon accompagne plus de 300 institutions financières dans plus de 30 pays. Craft Silicon propose des solutions robustes incluant le Core Banking, la gestion de prêts, les canaux bancaires numériques, etc. – gérant plus de 7,4 milliards de dollars de portefeuille de prêts, 77 millions de clients et 2 milliards de transactions par an dans la région Asie.
L’analyse de données au service de l’inclusion financière dans le secteur de la microfinance

Les données sont le nouveau pétrole, et les enseignements tirés de ces données sont l’allié incontournable des entreprises modernes. Les services financiers ne font pas exception : le développement rapide des technologies, l’arrivée de nouveaux acteurs et la pénétration de la téléphonie mobile redéfinissent l’ensemble du secteur.

Le secteur de la microfinance gère un volume considérable de comptes clients et se trouve au cœur de données non structurées, web et de métadonnées (Big Data).

Ces ensembles de données contiennent des informations détaillées sur les clients, notamment l’âge, les revenus, les dépenses, l’objet du prêt, la profession, la présence aux centres de réunion, etc., créant une demande croissante d’analyses pour en extraire des informations exploitables.

Découvrons les types d’analyses actuellement proposés dans le secteur :

Analyse géospatiale

Les données démographiques des clients d’une zone ou d’une région spécifique permettent de leur associer des produits adaptés. Ces données aident à cibler les clients potentiels résidant dans cette zone. Ce besoin est satisfait par l’analyse géospatiale.

Elle permet de visualiser la localisation des clients sur la carte d’une agence d’IMF. De plus, elle prévoit les évolutions démographiques en filtrant les données pertinentes et en les appliquant pour fournir des analyses de tendances, de la modélisation et des prédictions. Elle analyse et surveille la performance des agences d’IMF et effectue des évaluations en définissant une zone de chalandise et en identifiant les concurrents à proximité.

Analyse comportementale

Elle joue un rôle essentiel dans la détermination des comportements pour identifier si un client est susceptible d’être en défaut de paiement. Des modèles de recouvrement précis peuvent être un facteur déterminant du taux et de l’efficacité du recouvrement d’un produit. Des modèles de classification simples ou des grilles d’évaluation (scorecards) peuvent être développés sur la base de données historiques pour aider l’équipe de recouvrement à cibler le groupe de clients du portefeuille actuel présentant un profil similaire à ceux ayant fait défaut par le passé.

L’équipe de recouvrement peut ainsi se concentrer sur les clients présentant une forte probabilité de défaut et adapter ses efforts en conséquence pour réduire les impayés. Ce modèle est exécuté au début de chaque cycle de recouvrement, et sa fréquence est identique à celle des remboursements (hebdomadaire, mensuelle ou bihebdomadaire).

Analyse prédictive

L’analyse prédictive offre la possibilité d’extraire des enseignements à partir de données historiques et d’optimiser les solutions afin de réduire la variabilité et d’améliorer les opérations.

Elle aide les IMF à réduire leurs coûts en transformant les données brutes en informations stratégiques pour une meilleure prise de décision. Elle permet de combiner des données issues de différentes sources du secteur et de déceler rapidement les problèmes, d’en identifier les causes fondamentales et de déterminer la performance future.

Les IMF l’utilisent pour prendre de meilleures décisions en vue d’une amélioration continue de la qualité, de la productivité et de la prestation opérationnelle. Les données par agence sont analysées pour évaluer la performance de chacune, permettant aux dirigeants de prendre des mesures correctives pour redresser les agences en retard.

Elle permet d’identifier précisément la cause première d’une sous-performance et de suggérer les actions requises bien à l’avance.

Tableaux de bord et grilles d’évaluation (Scorecards)

Les tableaux de bord offrent une vue d’ensemble des indicateurs clés de performance (KPI) pertinents pour l’activité de l’IMF grâce à l’utilisation efficace de graphiques et d’illustrations visuelles.

Le reporting analytique est l’élément le plus important pour présenter les informations souhaitées sous différentes formes à la direction générale. Cet outil permet des analyses multidimensionnelles, des simulations de scénarios (analyses « what-if ») et des analyses détaillées (drill-down).

Une grille d’évaluation (scorecard) aide à mesurer et à suivre les KPI par rapport aux objectifs stratégiques et aux étapes de performance définis, en utilisant efficacement des indicateurs visuels de type feux de signalisation.

Cette console complète fournit des détails approfondis à la direction générale pour l’aider à comprendre les tendances et les modèles de croissance de son activité. Grâce à cette console, les dirigeants peuvent suivre, décider et agir sur divers aspects de l’entreprise, par exemple l’analyse détaillée des dépenses et des revenus permettant de déterminer le niveau et la cause des variations du rendement des capitaux propres (ROE).

Analyse client

Les IMF utilisent l’analyse de données pour identifier les clients rentables susceptibles de devenir des cibles pour d’autres produits et des prêts individuels.

La valeur à vie du client (Customer Lifetime Value ou CLTV) est une mesure utilisée pour calculer la valeur d’une relation client, basée sur la valeur actuelle nette (VAN) des flux de trésorerie futurs projetés provenant du client. Les clients présentant une VAN négative ne doivent pas être pris en compte à cet égard, tandis que des efforts constants doivent être déployés pour améliorer le recouvrement auprès de ces clients. La rentabilité et la valeur à vie des clients facilitent la comparaison avec les groupes de pairs et fournissent des indications sur la satisfaction client ainsi que sur la probabilité d’attrition (départ client).

L’analyse permet également de déterminer la part de portefeuille (Share of Wallet ou SOW) d’un client, c’est-à-dire la part de ses dépenses totales consacrée aux produits et services proposés par l’IMF. La SOW peut être augmentée par la vente croisée (cross-selling) et la montée en gamme (up-selling) d’autres produits ou services, renforçant ainsi la fidélité.

Conclusion

Grâce à l’analyse prédictive et à l’analyse client basée sur la rentabilité, les IMF peuvent améliorer la qualité de leurs portefeuilles de prêts et réduire les impayés. De plus, les solutions d’analyse basées sur le cloud et mobiles permettent aux cadres dirigeants d’y accéder n’importe où et depuis n’importe quel appareil mobile.

Le Big Data aidera le secteur de la microfinance à franchir un cap majeur où il aura la capacité d’offrir des produits répondant exactement aux besoins des clients. Les IMF seront en mesure de servir les clients ayant des besoins financiers urgents, avec des montants de prêt et des formules d’assurance parfaitement adaptés.

Comme le dit le célèbre dicton : « Travaillez plus intelligemment, pas plus dur ». Le Big Data repose sur ce même principe : structurer les données non structurées pour fournir des informations utiles.

À propos de Craft Silicon

Craft Silicon est un fournisseur majeur de solutions technologiques financières, reconnu mondialement parmi les éditeurs de logiciels les plus à la pointe de la technologie. Craft Silicon accompagne plus de 300 institutions financières dans plus de 30 pays. Craft Silicon propose des solutions robustes incluant le Core Banking, la gestion de prêts, les canaux bancaires numériques, etc. – gérant plus de 5,6 milliards de dollars de portefeuille de prêts, 57 millions de clients et 1 milliard de transactions par an dans la région Asie.
BR Analytics –

BR Analytics, en s’appuyant sur une connaissance métier approfondie et intégrée, fournit des solutions analytiques pour améliorer les décisions d’affaires et optimiser les performances. Système intuitif, il permet des visualisations interactives d’informations stratégiques et offre des capacités d’analyse prédictive, transformant les données brutes en enseignements exploitables –

  • Lecture de sources multiples – Big Data, données web et données non structurées
  • Système « plug & play » pratique avec le cœur BR.NET permettant un déploiement rapide
  • Analyse de données en temps réel pour des informations stratégiques dans tous les secteurs
  • Reporting détaillé incluant des KPI et des tableaux de bord

Octroi de crédits pour la microfinance

L’Inde a connu une transformation majeure de son paysage de micro-crédit au cours de la dernière décennie. Selon un rapport (Micrometer de MFIN), environ 60 millions de femmes à travers le pays détenaient un encours de prêt impressionnant de 2 59 377 crores INR en mars 2021.

Pour répondre à l’évolution des exigences des consommateurs, le secteur a réinventé l’ensemble de son processus d’octroi de crédits afin d’offrir aux clients finaux une expérience d’emprunt plus rapide, sécurisée, évolutive et simplifiée. L’accroissement de la pénétration de la téléphonie mobile dans les marchés ruraux a ouvert la voie à l’émergence du numérique. Les facteurs clés ayant stimulé cette croissance rapide sont l’augmentation de la connectivité numérique et l’innovation.

Les solutions technologiques révolutionnent le prêt en microfinance, de l’octroi du crédit jusqu’au décaissement. L’octroi de prêt digitalisé automatise et gère chaque étape du cycle de crédit, telle que la demande de prêt, la collecte des documents, la vérification, la consultation des bureaux de crédit, etc. Il accélère le traitement et l’approbation des dossiers. De plus, il rationalise les opérations de prêt et réduit le risque de crédit grâce à des règles de gestion et aux rapports des bureaux de crédit.

Les solutions technologiques révolutionnent le prêt en microfinance, de l’octroi du crédit jusqu’au décaissement. L’octroi de prêt digitalisé automatise et gère chaque étape du cycle de crédit, telle que la demande de prêt, la collecte des documents, la vérification, la consultation des bureaux de crédit, etc. Il accélère le traitement et l’approbation des dossiers. De plus, il rationalise les opérations de prêt et réduit le risque de crédit grâce à des règles de gestion et aux rapports des bureaux de crédit.

Dans le cadre de l’essor des institutions de microfinance, l’octroi de prêts de groupe constituait auparavant une procédure lourde et nécessitant un grand volume de documents pour l’emprunteur. Aujourd’hui, grâce à l’usage croissant de l’automatisation et de la digitalisation, ce processus devient plus simple et plus rapide.

Examinons brièvement l’ensemble du processus d’octroi de crédit.

Processus d’octroi de crédit


Étude de village

Elle est réalisée pour recueillir les informations de base du village, telles que la structure de la population, l’activité économique, la dépendance financière, la dynamique sociale, ainsi que le contexte sécuritaire et réglementaire. Elle permet d’évaluer globalement la viabilité des résidents du village avant de démarrer les opérations de crédit.


Génération de prospects

Il s’agit d’identifier les clients potentiels à travers les études de village et de leur présenter l’entreprise ainsi que ses produits. Cela permet de susciter l’intérêt des emprunteurs et de les sensibiliser aux produits de crédit.

Pré-qualification

Cette étape permet de vérifier l’éligibilité et l’authenticité de l’emprunteur pour un produit de prêt spécifique. Les emprunteurs doivent fournir une pièce d’identité et d’autres documents pour établir leur éligibilité. Les prêteurs exigent généralement les pièces suivantes :

  • Carte d’électeur ou carte Aadhaar
  • Justificatif de domicile
  • Coordonnées bancaires
  • Consentement pour l’e-KYC (par biométrie ou OTP)

Ces documents sont vérifiés par le prêteur et le score de crédit de l’emprunteur est également contrôlé. Une fois les candidats inéligibles écartés, les emprunteurs peuvent poursuivre leur demande de prêt.

Demande de prêt

L’emprunteur fournit l’ensemble des informations nécessaires de manière détaillée à l’agent. La demande est rigoureuse et requiert des éléments tels que l’historique financier, les revenus et dépenses mensuels, le compte bancaire, l’assurance, l’objet du prêt, etc.

Souscription / Analyse du risque de prêt

Il s’agit d’un processus de diligence raisonnable au cours duquel le prêteur procède à un examen approfondi des dossiers. Le rapport du bureau de crédit peut être consulté si nécessaire afin de vérifier l’authenticité des informations fournies. Les demandes sont renvoyées pour correction si une erreur est détectée à cette étape.

Intégration du client

Enfin, le client reçoit la décision d’approbation de sa demande de prêt et une carte de prêt lui est remmise. Le décaissement est effectué sur le compte bancaire du client dans les 7 jours suivant son intégration.

Traditionnellement, l’octroi de prêt était une procédure lourde, complexe et chronophage en raison de l’analyse manuelle et de la gestion papier. La digitalisation offre désormais la possibilité de fournir aux emprunteurs des services rapides et réactifs à un niveau inédit.

Avantages de la digitalisation


Réduction des délais de traitement (TAT)

Elle favorise la rapidité et l’efficacité, car le processus de vérification peut être effectué de manière numérique via l’eKYC, la Video KYC, l’eSign, etc., réduisant ainsi les délais de traitement de près de 50 %.

Évolutivité accrue

Une technologie solide permet de développer rapidement les activités. L’ensemble du processus nécessitant moins de temps, un plus grand nombre de clients peut être intégré, les données et pièces d’identité numérisées étant accessibles à travers l’organisation pour examen.

Réduction des coûts

Les logiciels numériques rationalisent les opérations et offrent une meilleure précision, réduisant ainsi le coût par transaction. Les fonctionnalités telles que l’intégration avec les bureaux de crédit et d’autres tiers, ainsi que le reporting automatisé destiné aux agences, aident à prendre les bonnes décisions tout en générant des économies.

Responsabilité renforcée

L’acquisition numérique, les processus basés sur les données et l’utilisation optimale des outils technologiques ont permis de réduire l’intervention humaine, rendant les procédures plus fiables et précises. Il devient ainsi plus simple d’adapter les processus à un environnement réglementaire dynamique.

Analytique avancée

L’analyse de données permet aux institutions financières d’obtenir des résultats immédiats en automatisant les indicateurs clés de performance (KPI) des opérations. Elle propose des fonctionnalités flexibles comme des applications hautement personnalisables et de nombreuses intégrations tierces. De plus, l’analyse prédictive transforme le secteur en apportant une plus grande réactivité décisionnelle.

Perspectives d’avenir


Éducation des clients

Le faible niveau de culture numérique et financière des clients représente un défi pour les IMF, nécessitant un effort d’éducation et de sensibilisation pour instaurer la confiance et établir des relations durables.

Adoption du numérique

Les IMF encadrent des employés et des agents partenaires de terrain disposant parfois d’une formation formelle et financière limitée. Cette compréhension restreinte de l’infrastructure bancaire et des services numériques disponibles ralentit l’adoption au sein de l’écosystème.

Sécurité avancée des données

Garantir une base de données sécurisée et cryptée pour le stockage des données personnelles est essentiel. La protection des données et la cybersécurité constituent des enjeux majeurs pour réussir l’adoption du numérique tout en assurant la continuité des activités.

Auto-intégration (Self-Onboarding)

Ayant pris en compte les exigences des clients actuels, les IMF transforment leurs processus pour offrir une expérience confortable et facilement accessible. L’ensemble du parcours d’intégration est entièrement digitalisé, dispensant le client de se déplacer en agence ou au bureau. La collecte des documents s’effectue via des API et la Video KYC permet la vérification des clients en temps réel. Grâce à l’avènement de l’intégration numérique, il est désormais possible de solliciter un prêt à distance en toute sécurité et confiance.

L’octroi de prêts digitalisé garantira la rationalisation des opérations et la saisie rapide des données pour les agents de terrain. Il sera économique et créera de la valeur tout au long de la chaîne pour générer un impact significatif.

Le succès des IMF dépend de leur capacité et de leur agilité à adopter les services numériques pour l’octroi et la gestion des prêts. Les IMF s’engagent dans la transformation numérique en exploitant le potentiel de leur réseau d’affaires et en s’associant avec des fintechs pour proposer des services personnalisés et numérisés.

À propos de Craft Silicon

Craft Silicon est un fournisseur majeur de solutions technologiques financières, reconnu mondialement parmi les éditeurs de logiciels les plus à la pointe de la technologie. Craft Silicon accompagne plus de 300 institutions financières dans plus de 30 pays. Craft Silicon propose des solutions robustes incluant le Core Banking, la gestion de prêts, les canaux bancaires numériques, etc. – gérant plus de 5,6 milliards de dollars de portefeuille de prêts, 57 millions de clients et 1 milliard de transactions par an dans la région Asie.

GLOW – Group Loan Origination Workflow est un logiciel personnalisé capable de centraliser l’ensemble des données du portefeuille de prêts, de l’étude initiale du village jusqu’à la phase finale de décaissement, en passant par l’octroi du crédit. Il dispose d’un mécanisme complet de suivi des prêts, de la création au décaissement :

  • KYC numérique
  • Gestion centralisée des données
  • Accès en temps réel avec contrôles d’autorisation

Trucell – Les opérations de terrain simplifiées – Une application mobile spécialement conçue pour soutenir et optimiser les opérations de microfinance sur le terrain. Les modules clés comprennent le recouvrement des prêts, le décaissement des prêts, le suivi de l’utilisation des fonds, la perception des frais et le traitement des prêts renouvelés. Trucell intègre un ensemble de fonctionnalités rendant le travail des agents de terrain plus simple, plus rapide et plus efficace.

Circulaire de la RBI sur le moratoire – Défis, solutions et enseignements

Dans le cadre des mesures d’aide liées à la pandémie, la RBI a mis en place un moratoire sur les prêts du 1er mars 2020 au 31 août 2020 afin de soutenir les entreprises et les particuliers. Les intérêts sur les prêts ont continué à courir, mais les emprunteurs en défaut de paiement temporaire n’ont pas été catégorisés comme défaillants.

« Toutes les banques coopératives urbaines / banques coopératives d’État / banques coopératives de district, toutes les institutions financières nationales et toutes les sociétés financières non bancaires doivent se conformer aux dispositions du dispositif et prendre les mesures nécessaires dans les délais impartis. » – RBI

Défis

La solution de micro-crédit Banker’s Realm Core (BR.NET) fonctionne sur la base d’une restructuration compte par compte, avec les intérêts dus calculés à la date de capitalisation.

Sur la base de la première circulaire, un moratoire général pour avril/mai et le moratoire RBI (du 1er mars 2020 au 31 mai 2020) devaient être accordés à tous les comptes de prêt sains. Pour ce faire, un processus de traitement par lots devait être mis en place, car une exécution compte par compte n’était pas réalisable.

Nous avions préparé une « Note de procédure » diffusée dès le 1er avril à l’ensemble de nos clients, en leur expliquant la solution au cas par cas.

BR.NET étant un système basé sur un échéancier de remboursement, la comptabilisation et le recouvrement des intérêts en dépendaient directement. Toute modification des données risquait de perturber le fonctionnement fondamental du système. Les intérêts courus durant cette période restant à percevoir ultérieurement, ils ne pouvaient pas être intégrés à l’échéancier standard et devaient être capitalisés à la fin de la période de moratoire.

Le 23 mai 2020, la RBI a publié une nouvelle circulaire prolongeant le moratoire de trois mois supplémentaires, soit jusqu’au 31 août 2020. Avant cette circulaire, la capitalisation du moratoire était prévue au 31 mai 2020. Cette extension a exigé un changement de stratégie pour le 31 mai 2020 ainsi que pour la période suivante, du 1er juin 2020 au 31 août 2020.

Un nouveau script a été développé pour traiter le moratoire en fin de mois à partir de juin 2020. Pour les comptes de prêt arrivant à échéance ou remboursés par anticipation au cours de cette période, des options de recouvrement avant capitalisation ont été prévues.

L’intégration de solutions personnalisées issues de deux circulaires distinctes à des moments différents nous a contraints à modifier nos stratégies, nécessitant un temps et des efforts considérables. Certains clients ont choisi de procéder à la capitalisation des intérêts du moratoire au 31 mai 2020 et à chaque fin de mois, tout en maintenant le moratoire jusqu’au 31 août 2020 en cas d’impayés. Ces choix divergents ont exigé des développements sur mesure pour chaque client, rendant le calcul des intérêts du moratoire particulièrement complexe.

Solutions

La solution liée à la 1re circulaire de la RBI du 27 mars 2020 visait les objectifs suivants :

  • Accorder un moratoire général pour les échéances impayées à compter du 1er mars 2020 ainsi que pour les échéances d’avril et mai 2020.
  • S’assurer que les revenus d’intérêts du mois de mars ne chutent pas, même après l’extourne suite au moratoire des intérêts courus non payés à la date d’échéance.
  • Inclure les intérêts du moratoire dans l’échéancier avec une échéance fixée au 20june juin 2020.
  • Prendre en compte les intérêts courus de fin de mois pour les périodes brisées de mars, avril et mai grâce aux mesures ci-dessus.
  • Après la capitalisation des intérêts du moratoire, les fonctionnalités suivantes ont été fournies :
    • Calcul du nouveau montant d’échéance sur le solde restant dû ajusté.
    • Calcul des intérêts des échéances futures sur le solde restant dû ajusté.
    • Pas de recalcul global des intérêts – le moratoire est récupéré sur les dernières échéances.
    • Prolongation de la durée du prêt en conservant le même montant d’échéance.
  • Des scripts intégrant ces fonctionnalités ont été développés rapidement, et l’équipe d’assurance qualité (QA) a débuté les tests en parallèle. Les solutions ont été paramétrées pour s’adapter aux différentes modalités de moratoire.
  • Une équipe dédiée a été constituée pour coordonner avec les clients, échanger sur leurs besoins et configurer les fonctionnalités requises en exécutant les scripts en environnement de recette (UAT) avant d’en partager les résultats pour validation.
  • Les intérêts du moratoire devaient être recalculés au 31 mai 2020 et capitalisés avec les échéances futures recalculées selon les configurations retenues (maintien du montant des mensualités et extension de la durée, ou recalcul des intérêts).
  • Pour les mois suivants, les échéances ont été maintenues à leurs dates prévues, avec les actions de fin de mois suivantes :
    • Report des échéances impayées sur l’échéance du mois suivant.
    • Ajustement des intérêts à recevoir.
    • Imputation des excédents de remboursement perçus au cours du mois par anticipation des échéances (1, 2 ou 3 selon le montant versé).
    • Calcul des intérêts du moratoire pour le mois de mai 2020 et conservation de la table des intérêts du moratoire aux fins mentionnées ci-dessus.
    • Exécution obligatoire des 3 étapes ci-dessus au 31st mai, 30th juin et 31st juillet 2020.
    • Recalcul des intérêts du moratoire au 31st août 2020 et finalisation de la capitalisation.

Enseignements

Flexibilité : Le système doit pouvoir absorber des changements soudains ou des exigences urgentes provenant des autorités de régulation, légales ou centrales. Les moratoires accordés pendant la pandémie de COVID-19 étant appelés à se reproduire, une fonctionnalité permanente permettant d’accorder des moratoires et de capitaliser les intérêts au besoin a été intégrée dans BR.NET.

Capitalisations multiples des intérêts du moratoire durant la durée du prêt : De nombreux rapports opérationnels et financiers affichaient des soldes de prêt inexacts après capitalisation. Il a fallu les identifier et modifier les scripts afin d’inclure les intérêts capitalisés à une ou plusieurs reprises au cours de la vie du prêt.

Dépendance vis-à-vis de l’échéancier : L’échéancier de remboursement est le composant central de BR.NET, servant au calcul des jours de retard (DPD), des arriérés, du capital et des intérêts dus sur une période donnée. Pour les processus comptables futurs, il est devenu essentiel de réduire cette dépendance stricte à l’échéancier afin de gagner en souplesse.

Qu’est-ce qui fait de Craft Silicon une entreprise où il fait bon travailler ?

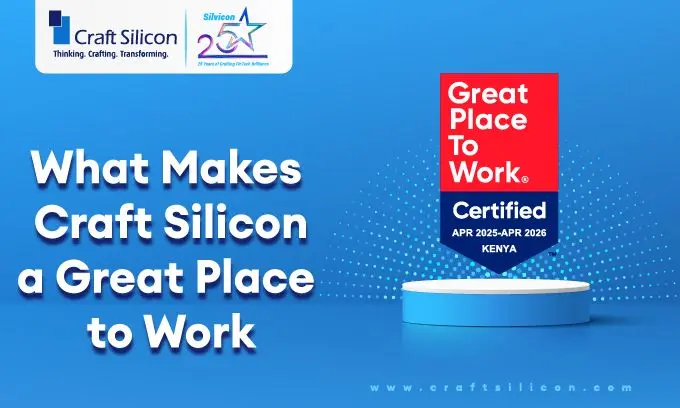
Craft Silicon Great Place to WorkVendredi dernier, nous avons franchi une étape passionnante : Craft Silicon est désormais certifiée Great Place to Work® ! Cette reconnaissance va bien au-delà des murs de nos bureaux et touche le cœur de chaque membre de l’équipe qui fait de cet endroit ce qu’il est. C’est une célébration de notre culture, de nos valeurs et des moments du quotidien qui donnent tout son sens au travail ici. Alors… qu’est-ce qui fait de Craft Silicon une entreprise où il fait bon travailler ?


1. Une culture axée sur l’humain

Nous sommes une entreprise technologique, mais notre véritable force réside dans nos collaborateurs. L’empathie, la confiance et la collaboration sont les fils invisibles qui nous unissent. Nous ne faisons pas que concevoir des solutions fintech — nous créons aussi des liens.

2. La liberté d’innover

Vous avez une idée ? Essayez-la. Nous croyons que l’innovation s’épanouit dans des environnements où l’on fait confiance aux personnes pour explorer, échouer rapidement, apprendre encore plus vite et aller de l’avant. Pas de bureaucratie. Juste de véritables opportunités de grandir et de contribuer.

3. La diversité qui nous anime

Nos équipes s’étendent du Kenya à l’Ouganda, en passant par l’Inde et bien au-delà. Chaque culture, chaque accent et chaque perspective enrichit notre quotidien — et nous adorons cela. Nous ne sommes pas seulement diversifiés — nous sommes fièrement internationaux.

4. L’accent sur l’équilibre entre vie professionnelle et vie privée

Oui, nous travaillons d’arrache-pied — mais nous savons aussi nous reposer. Qu’il s’agisse d’aménagements de travail flexibles, de programmes de bien-être mental ou d’une journée de ressourcement occasionnelle, nous faisons de la place pour la vie en dehors du travail. Après tout, l’équilibre n’est pas un privilège — c’est une nécessité.

5. Reconnaissance et récompenses

Chez Craft Silicon, les réussites (petites ou grandes) ne passent jamais inaperçues. Des félicitations mensuelles aux primes de performance, en passant par les encouragements spontanés, nous nous faisons un devoir de célébrer les personnes, et pas seulement les résultats.

6. Un leadership à l’écoute

De notre PDG du groupe Kamal Budhabhatti et notre PDG Priya Sodi aux chefs d’équipe à tous les niveaux, la direction ici est présente, accessible et axée sur l’humain. Nous ne faisons pas que parler de mentorat et de croissance — nous le vivons au quotidien.

7. Apprendre sans limites

La seule chose encore meilleure que de concevoir des produits ? Se développer soi-même. Notre culture encourage l’apprentissage continu — grâce à une expérience pratique, des programmes de leadership et des occasions de relever de nouveaux défis.

8. Nous sommes super cools

Soyons honnêtes — nous ne sommes pas une entreprise technologique comme les autres. Nous sommes dynamiques, agiles, audacieux et oui, nous prenons du plaisir dans ce que nous faisons. Des hackathons sérieux aux moments de détente informels, des vendredis décontractés aux murs de gratitude — la vie chez Craft Silicon est tout sauf ennuyeuse.

En résumé…

Obtenir la certification Great Place to Work® n’était pas un objectif en soi — c’est le résultat de nos bonnes pratiques, appliquées au quotidien avec cohérence.

Alors que nous continuons à façonner l’avenir de la fintech, nous restons ancrés dans une conviction simple : lorsque vous créez un environnement où les collaborateurs peuvent s’épanouir, tout le reste suit naturellement.

À toutes les personnes qui font de Craft Silicon ce qu’elle est — ce badge vous appartient.

Nous sommes fiers.

Nous sommes passionnés.

Et oui — Nous Sommes Craft Silicon.