Innover dans le prêt numérique grâce au codage créatif
Imaginez un monde où les concepteurs et les développeurs doivent répondre à la demande croissante de solutions de prêt hyper-personnalisées. Le défi ? Créer des applications qui soient non seulement fonctionnelles, mais aussi attrayantes et efficaces. C’est là qu’intervient le codage créatif — une technique qui comble le fossé entre le design et la programmation, permettant aux entreprises de technologie financière de concevoir des expériences numériques sur mesure, adaptées tant aux emprunteurs qu’aux professionnels de la finance. En adoptant une approche axée en priorité sur le design, concepteurs et développeurs peuvent collaborer pour produire des applications haut de gamme et personnalisées qui se démarquent sur un marché saturé.


  • Avantages du codage créatif : Le codage créatif allie l’art à la programmation pour créer des expériences client uniques et captivantes qui différencient les produits sur un marché concurrentiel. Cet impact se manifeste de plusieurs manières :
  • Personnalisation des visualisations : Les développeurs s’appuient sur le code pour créer des représentations de données uniques et mémorables. Les institutions financières utilisent des visualisations interactives en temps réel, telles que des cartes thermiques et des lignes de tendance, pour une meilleure prise de décision.
  • Amélioration de l’expérience utilisateur : Le codage créatif intègre des éléments intuitifs comme les effets de survol, les infobulles et les interactions ludo-éducatives, simplifiant les demandes de prêt grâce à des interfaces utilisateurs accessibles et attrayantes.
  • Storytelling par les données : En utilisant l’animation, les transitions et le son, les développeurs transforment des données brutes en récits convaincants.
  • Création d’une connexion émotionnelle : Des parcours utilisateurs réfléchis suscitent des réactions émotionnelles, rendant les applications plus humaines et mémorables.
  • Simplification de la complexité : Les données complexes et les concepts abstraits sont décomposés en visualisations claires et intelligibles.
  • Stimulation de l’innovation : Une approche axée sur le design stimule des conceptions d’interface utilisateur innovantes, repoussant les limites et améliorant
    l’expérience client.

Processus et implication de l’équipe :
Le processus de codage créatif commence par une collaboration entre concepteurs, développeurs et chefs de produit, au cours de laquelle les idées sont soumises à un remue-méninges et rapidement prototypées. Une approche de développement itératif est essentielle, où des retours d’information et des ajustements continus garantissent que le produit final est à la fois fonctionnel et captivant. Des tests rigoureux et des optimisations garantissent une expérience utilisateur fluide, tandis que le fait de rester à la pointe des derniers outils et tendances aide les équipes à repousser les limites de l’innovation.

Développement Frontend :

  • React.js : Populaire pour les interfaces utilisateurs interactives
  • D3.js : Visualisations de données personnalisées
  • Processing : Visualisations artistiques et abstraites
  • Angular : Liaison de données bidirectionnelle et outils complets pour des interfaces complexes
  • Three.js : Framework de graphismes 3D
  •  

Traitement Backend :

  • Python avec Matplotlib : Traitement et analyse de données
  • GraphQL : Technologie back-end d’API

Visualisation :

  • Tableau : Outil polyvalent avec d’écriture de scripts personnalisés
Outils d’animation :

  • Framer Motion : Animations complexes pour React avec une syntaxe simple
  • Lottie : Animations interactives issues d’After Effects
  • GSAP : Animations HTML5 haute performance pour des interactions utilisateurs réactives
  • Figma : Conception d’interfaces et prototypage haute fidélité, avec fonctionnalités de transmission aux développeurs
  • After Effects : Animations complexes intégrées dans les applications web

Outils et technologies supplémentaires :

  • Flexbox et Grid : Modules de mise en page CSS réactifs
  • Frameworks web : Pour les visualisations basées sur le web (React, Vue.js, Angular)
  • Outils de préparation des données : Pour le prétraitement des données (Pandas, NumPy)
  • Gestion de versions : Gestion du code de projet (Git)
  • Design génératif : Automatisation des processus, personnalisation des offres, amélioration de l’évaluation des risques

Configuration logicielle pour le design génératif :

  • Frameworks d’apprentissage profond : TensorFlow, PyTorch, Keras
  • Bibliothèques de TALN (NLP) : NLTK, spaCy, Transformers pour le traitement du texte
  • Bibliothèques de visualisation de données : D3.js, Plotly, Matplotlib, Bokeh
Valeur stratégique :

La visualisation interactive des données et une interface utilisateur intuitive permettent aux institutions financières de :

  • Suivre les performances : Analyser les indicateurs clés et les tendances
  • Déceler des schémas : Identifier des corrélations et des valeurs aberrantes ignorées dans les rapports statiques. Par exemple, visualiser le profil démographique des emprunteurs par rapport aux taux de défaut aide les banques à ajuster leurs stratégies de prêt pour atténuer le risque
  • Taux de conversion : Augmente l’engagement et la motivation des demandeurs
  • Différenciation : Offre un avantage concurrentiel grâce à des expériences client supérieures

Le codage créatif transforme les applications de prêt en fusionnant le design et la technologie, créant ainsi des expériences utilisateur personnalisées et captivantes. À l’avenir, nous pouvons anticiper une personnalisation plus poussée, des analyses en temps réel et des fonctionnalités pilotées par l’IA qui renforceront la prise de décision et la satisfaction client. À mesure que ce domaine évolue, le codage créatif continuera de stimuler l’innovation, définissant de nouvelles normes dans le secteur du prêt numérique et offrant un solide avantage concurrentiel.
Solution de prêt aux MPME Nimble – Une formule gagnante pour le crédit aux MPME

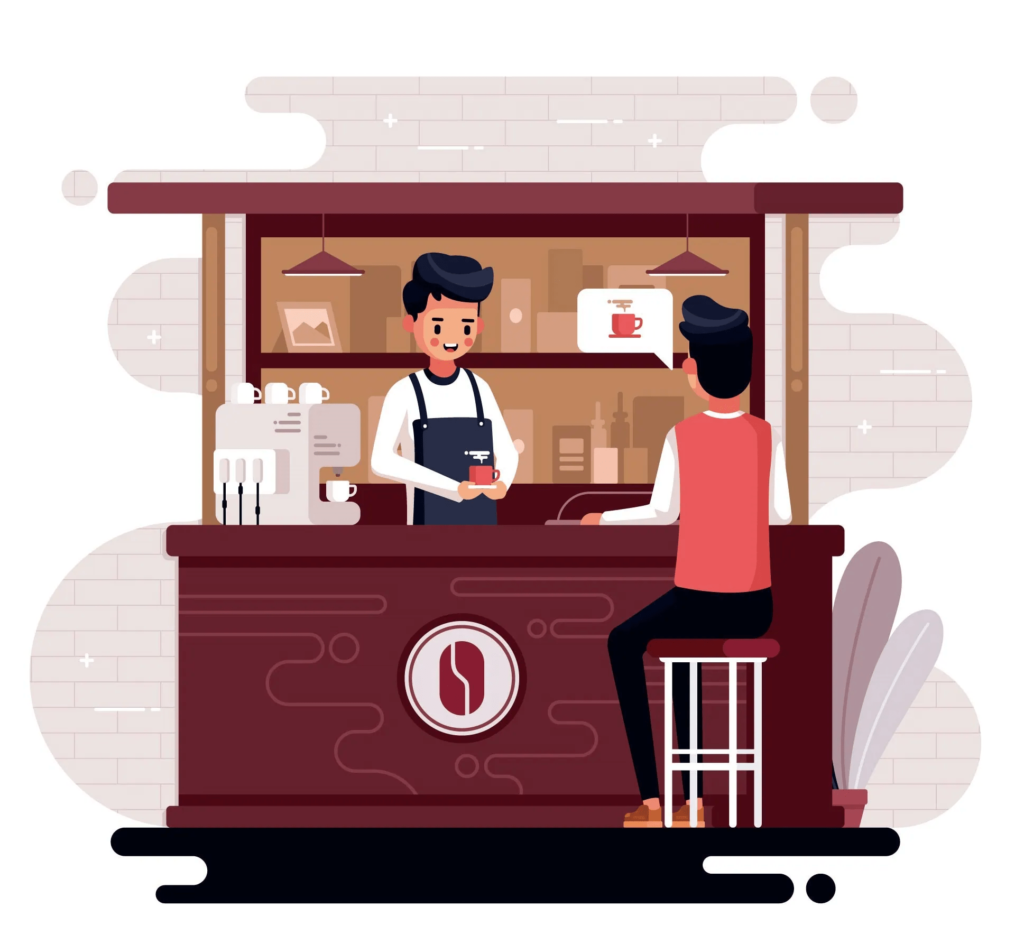
Le secteur indien des MPME, véritable moteur de notre économie, est confronté à un défi bien connu : l’accès au crédit. Les méthodes traditionnelles reposent fortement sur l’historique de crédit, un obstacle majeur pour les jeunes entreprises. C’est ici qu’intervient le système d’octroi de prêts aux entreprises Nimble de Craft Silicon, offrant une solution puissante enrichie d’une analyse de flux de trésorerie spécifique à chaque secteur pour révolutionner le crédit aux MPME en Inde. Imaginez Ravi, un vendeur de thé (chaiwalla) au bout de la rue, affairé à préparer du thé et du café dans sa boutique. Il cherche à obtenir un prêt professionnel pour transformer son étal de thé en un véritable café. Bien que Ravi ne dispose pas d’un long historique de crédit, la fréquentation constante de ses clients et ses ventes quotidiennes dressent un tableau clair de son potentiel de trésorerie. Nimble permet aux prêteurs d’aller au-delà de l’historique de crédit de base. Ils peuvent configurer un modèle d’analyse de trésorerie sur mesure, spécialement conçu pour les vendeurs de thé. Ce modèle peut inclure des questions telles que :
  • Ventes quotidiennes : Combien de tasses de thé, de café ou de Horlicks vendez-vous le matin, l’après-midi et le soir ?
  • Tarification : Quel est le prix de vente par tasse ?
  • Activité opérationnelle : Combien de jours par mois travaillez-vous ?

Nimble rassemble ensuite les réponses de Ravi et les combine avec les références du secteur pour générer une prévision de trésorerie personnalisée. Cette prévision prend en compte les fluctuations saisonnières et les heures de pointe, offrant ainsi une vision plus précise du potentiel de revenus de Ravi.

Nimble : Libérer le potentiel de chaque MPME avec une flexibilité inégalée

Nimble dote les prêteurs (banques et établissements financiers non bancaires) des outils nécessaires pour prospérer dans la nouvelle ère du crédit aux MPME

  • Analyse de trésorerie configurable :Nimble permet aux prêteurs de concevoir des modèles d’analyse de flux de trésorerie spécifiques à chaque secteur. Ces modèles capturent les structures uniques de revenus et de dépenses des différents secteurs de MPME (par exemple, un vendeur de thé par rapport à un tailleur ou à un propriétaire de magasin d’alimentation).
  • Décisions basées sur les données :Nimble va au-delà de la simple analyse de trésorerie. Il s’intègre aux bureaux de crédit et permet aux prêteurs de configurer des modèles de tarification basés sur le risque, en tenant compte de facteurs tels que le score du bureau de crédit, le solde mensuel moyen et l’historique de remboursement.
  • Notation de crédit interne :Nimble permet aux prêteurs de développer leurs propres systèmes internes de notation de crédit (scoring) pour les MPME. Ces systèmes prennent en compte de multiples paramètres propres au secteur d’activité de la MPME, comme le volume de ventes quotidien de Ravi ou le panier moyen d’un tailleur.
  • Approbation de prêt multiniveau :Nimble prend en charge une matrice d’approbation de prêt personnalisable basée à la fois sur le score de crédit interne et sur le montant du prêt. Cela permet aux prêteurs de rationaliser les approbations tout en maintenant une gestion des risques appropriée.

Configurabilité renforcée et gestion des risques :

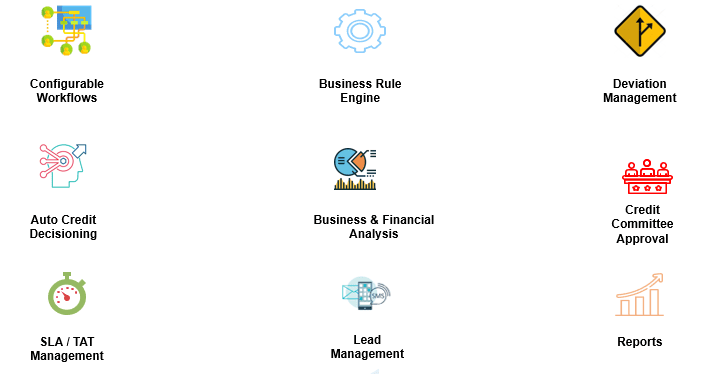
  • Moteur de règles métier (BRE) dynamique intégré :Nimble offre un puissant système BRE. Les prêteurs peuvent configurer des règles pour divers aspects tels que la vérification KYC, l’octroi de prêt, la gestion du prêt, les contrôles de bureau de crédit, et plus encore. Cela garantit la conformité et simplifie les processus.
  • Moteur de règles métier (BRE) dynamique intégré :Nimble permet des approbations multiniveaux en cas de dérogations du système ou de validations manuelles. Des rôles d’approbation par type d’écart (commercial, risque, crédit, etc.) peuvent être configurés pour un contrôle granulaire.

KYC fluide et évaluation financière

Nimble s’intègre parfaitement au système d’enregistrement MPME Udyam, permettant aux prêteurs de récupérer les certificats Udyam pour un traitement plus rapide des prêts.

  • Analyse des relevés bancaires : Nimble analyse les relevés bancaires des 6 derniers mois de l’emprunteur, offrant une vue consolidée de sa trésorerie. Cela complète l’analyse de trésorerie personnalisée pour obtenir un profil financier global.
  • Authentification KYC : Nimble prend en charge le KYC hors ligne basé sur l’Aadhaar, la vérification PAN et l’authentification de la carte d’électeur pour des contrôles KYC sécurisés et efficaces.
  • Intégration MPME Udyam : Nimble s’intègre de manière transparente au système d’enregistrement MPME Udyam, permettant aux prêteurs de récupérer les certificats Udyam pour accélérer l’octroi des prêts.

Avantages pour les prêteurs :

  • Portée élargie : Saisissez en toute confiance l’immense potentiel du secteur des MPME grâce à une analyse de trésorerie adaptée à chaque secteur.
  • Risque réduit : Des décisions fondées sur les données et sur une évaluation globale de la santé financière permettent un meilleur portefeuille de prêts et une exposition aux risques diminuée.
  • Avantage concurrentiel : Proposez des produits de prêt innovants avec une tarification basée sur le risque et répondez aux besoins spécifiques de diverses MPME.
  • Efficacité accrue : La rationalisation des processus, l’automatisation et un puissant BRE améliorent considérablement l’efficacité opérationnelle des prêteurs.
  • Gestion des risques renforcée : Un contrôle granulaire des approbations et une configuration dynamique des règles garantissent la conformité et atténuent les risques.

Prêt à exploiter la puissance de Nimble pour le crédit à vos MPME ? Contactez Craft Silicon dès aujourd’hui !

L’impact de l’application client (Prêt) sur les institutions financières

L’importance de l’Application Client dans le secteur du prêt a été mise en lumière lors des confinements de la COVID-19 en 2019, incitant les institutions financières du monde entier à adopter la digitalisation pour rester compétitives. Les défis posés par la pandémie ont rendu de plus en plus difficile le fait de répondre en personne aux besoins des clients, soulignant l’importance des solutions numériques pour conserver une longueur d’avance sur le marché.

Accélération de la transformation numérique
Alors que les confinements et les restrictions rendaient les interactions en personne complexes, les institutions financières du monde entier ont été contraintes d’accélérer leur transformation numérique pour demeurer compétitives sur le marché. Les organisations qui avaient préalablement investi dans des infrastructures numériques, y compris les applications de prêt client, se sont retrouvées mieux équipées pour surmonter les obstacles engendrés par la pandémie.

Reconnaissant la nécessité de s’adapter rapidement, de nombreuses institutions financières se sont associées à des entreprises technologiques pour accélérer les efforts de digitalisation, en particulier dans les processus de prêt. Cela a entraîné une hausse des solutions de prêt innovantes conçues pour répondre aux besoins évolutifs des clients.

Des avantages au-delà des institutions financières
Cependant, les bénéfices de ce virage numérique ne se sont pas limités aux seules institutions financières. Les clients ont également bénéficié d’avantages considérables, car les technologies d’applications de prêt numérique offrent :

  • La commodité
  • La transparence
  • Une accessibilité accrue aux services bancaires pour l’emprunteur final.

De plus, l’impact sociétal global a été profond, les applications client dédiées au prêt contribuant à la stabilité du modèle économique des établissements financiers en facilitant la fidélisation de la clientèle et en promouvant des modes de transaction sans contact.

Soutenir les petites entreprises
Au milieu des turbulences économiques causées par la pandémie, les petites entreprises ont subi de plein fouet les difficultés financières. Pour soulager leurs difficultés, les banques nationales, comme celles d’Inde, ont rapidement mis en œuvre des applications clients sans contact, constituant l’une des étapes d’adoption au sein de tout le spectre du prêt numérique. Ces solutions ont simplifié le processus de demande de prêt, offrant aux petites entreprises un accès rapide à des financements indispensables.

Données clés
Les chiffres clés de cette période soulignent l’efficacité de l’application client au service des institutions financières pendant la crise :

  1. Nombre de demandes de prêt : Les banques nationales ont reçu un chiffre impressionnant de 10 000 demandes de prêt émanant de petites entreprises touchées par la pandémie.
  2. Délai moyen de traitement des prêts : Grâce aux plateformes de prêt numérique, les banques ont réduit le délai moyen de traitement des demandes à seulement 2 jours, un rythme nettement plus rapide que celui des méthodes traditionnelles.
  3. Taux d’approbation des prêts : Un taux remarquable de 70 % des demandes de prêt a été approuvé, fournissant un soutien financier vital à 7 000 petites entreprises.
  4. Montant total accordé : Un montant total de 100 millions de dollars a été déboursé au profit des petites entreprises, leur permettant de maintenir leurs effectifs, de couvrir leurs dépenses d’exploitation et de surmonter les défis posés par la pandémie.
  5. Impact économique : Le soutien financier apporté par les banques a joué un rôle déterminant dans le maintien de l’emploi, la continuité des activités et la stimulation de l’activité économique à l’échelle nationale.


Au-delà des avantages immédiats

Outre les bénéfices directs pour les institutions financières, les solutions de prêt numérique ont également facilité :

  • L’octroi automatisé de prêts
  • La rationalisation des processus d’évaluation des risques
  • L’amélioration des opportunités de ventes croisées avec des offres personnalisées.

Cela a permis non seulement de réduire les coûts d’exploitation, mais aussi de favoriser une plus grande commodité, une transparence accrue et un meilleur accès pour la clientèle.

Une nation qui s’approprie le numérique
Alors que notre société intègre de plus en plus le numérique, les services financiers sont portés directement jusqu’aux individus, y compris les personnes âgées. Cette accessibilité garantit à l’ensemble des citoyens un accès aisé aux produits et services bancaires, renforçant encore l’importance de la transformation numérique dans le secteur bancaire.

L’évolution du co-prêt

Le co-prêt a considérablement évolué au fil des ans, révolutionnant la façon dont les institutions financières collaborent pour financer des projets et des entreprises. Comprendre les origines et l’importance du co-prêt est essentiel pour appréhender son impact actuel sur le secteur financier. Le co-prêt joue un rôle fondamental dans la promotion de l’inclusion financière en offrant un accès au capital aux particuliers et aux entreprises qui ne répondent pas forcément aux critères d’octroi traditionnels. Il stimule l’innovation, soutient les secteurs prioritaires comme les MPME et facilite la croissance économique.

Qu’est-ce que le co-prêt ?

Le co-prêt implique une collaboration entre deux types de partenaires : le partenaire financier et le partenaire de gestion.

  • Partenaire financier (Financing Partner – FP) : Ce partenaire apporte le pourcentage le plus élevé du montant du prêt dans le cadre du partenariat. Il fournit la majeure partie du capital nécessaire au prêt.
  • Partenaire de gestion (Servicing Partner – SP) : Ce partenaire est responsable de la gestion du prêt auprès du client. Ses rôles comprennent le sourçage initial du prêt, la gestion des remboursements (recouvrement) et le rôle de point de contact principal pour le client tout au long du processus de prêt.Dans cette configuration, le partenaire financier garantit la disponibilité des fonds, tandis que le partenaire de gestion traite les aspects opérationnels du prêt, assurant une gestion et des remboursements fluidifiés. Cette collaboration permet de mutualiser les ressources et l’expertise, conduisant à des pratiques de prêt plus efficaces et inclusives.

Historique du co-prêt

Le concept de co-prêt remonte aux civilisations anciennes, où des groupes d’individus mettaient leurs ressources en commun pour soutenir les membres de la communauté dans le besoin. À l’ère moderne, les institutions bancaires ont commencé à formaliser les pratiques de co-prêt pour répondre à des exigences financières variées.

Directives de la Reserve Bank of India (RBI)

La RBI a publié des directives visant à encadrer les accords de co-prêt, en particulier entre les banques et les sociétés financières non bancaires (SFNB / NBFC). Le modèle de co-prêt (Co-Lending Model – CLM), introduit en 2020, vise à renforcer le flux de crédit vers les secteurs prioritaires en tirant parti des avantages comparatifs des banques et des NBFC.

Types de modèles de co-prêt

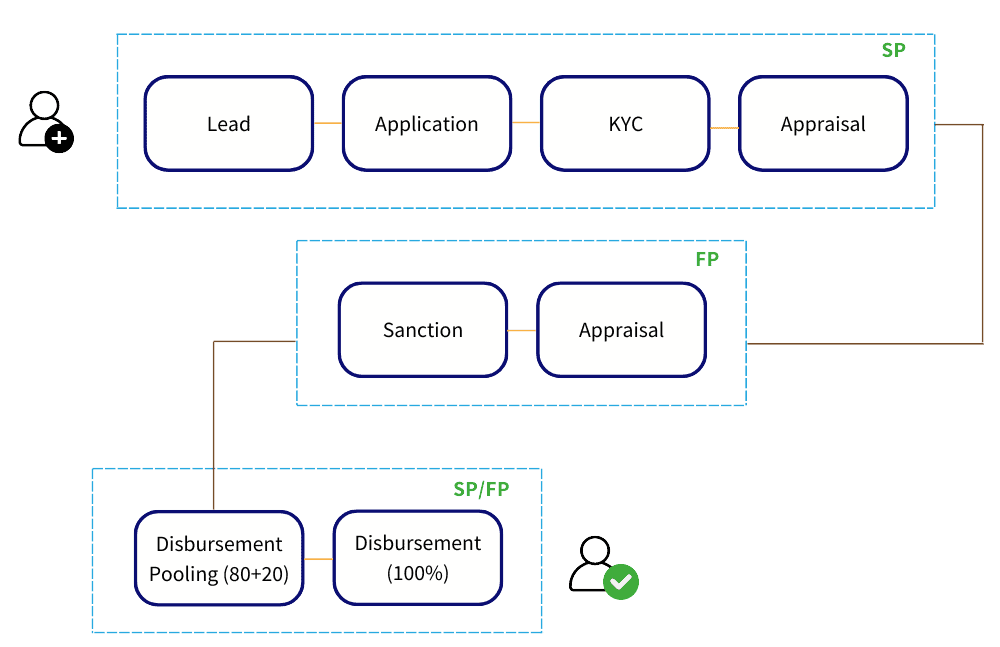
  • CLM 1 – Dans ce modèle, l’ensemble des co-prêteurs finance conjointement le montant du prêt selon des ratios préétablis.

Par exemple, le Prêteur A finance 80 % tandis que le Prêteur B finance 20 % du montant total du prêt.

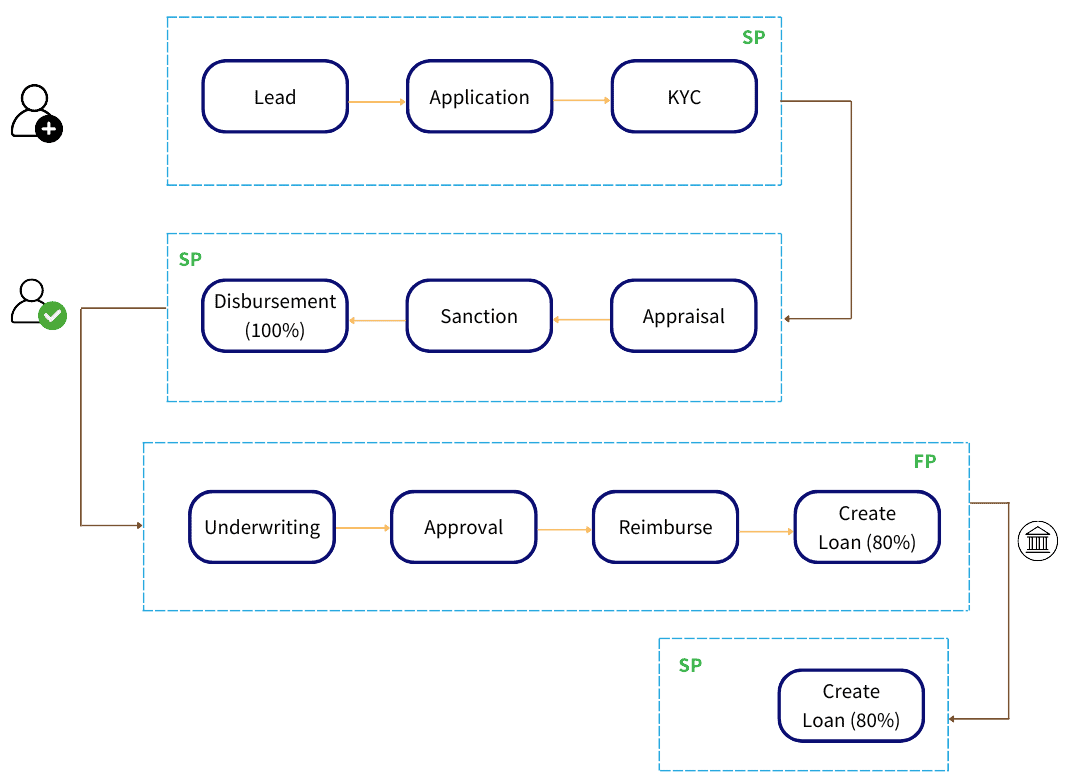
  • CLM 2 – Co-prêt fondé sur le remboursement – Ici, un premier prêteur décaisse la totalité du prêt. Ensuite, le second prêteur lui rembourse un pourcentage du prêt, par exemple 80 %, conformément à l’accord de co-prêt. Ce modèle s’apparente à la cession directe (Direct Assignment).

Avantages du co-prêt

Le co-prêt offre de nombreux avantages pour les prêteurs, les emprunteurs et l’ensemble de l’écosystème financier.

  • Diversification des risques – En répartissant l’exposition au prêt entre plusieurs prêteurs, le co-prêt réduit considérablement le risque pour un prêteur unique de faire face à des pertes substantielles. Cette stratégie de diversification renforce la stabilité et la résilience financières.
  • Taux d’approbation des prêts accrus – Le co-prêt augmente la probabilité d’approbation des prêts pour les emprunteurs, en particulier ceux ayant des besoins de financement uniques ou complexes. Deux prêteurs apportent des perspectives et expertises variées pour évaluer les demandes de prêt, favorisant des pratiques de crédit plus inclusives.
  • Taux d’intérêt réduits pour les emprunteurs – Le crédit collaboratif se traduit souvent par des taux d’intérêt compétitifs pour les emprunteurs, car les prêteurs travaillent ensemble pour offrir des conditions attrayantes. Cela stimule une saine concurrence sur le marché du prêt, au bénéfice des emprunteurs grâce à des options de financement économiques.

Par exemple :

Considérons un partenariat de co-prêt impliquant deux prêteurs :

Le Prêteur A applique un taux d’intérêt de 18 % et contribue à hauteur de 80 % du montant du prêt. Le Prêteur B applique un taux d’intérêt de 14 % et contribue à hauteur de 20 % du montant du prêt. Le taux d’intérêt pondéré pour le client, calculé selon la formule appropriée, sera de 17,20 %.

Formule : (% Part du Bailleure de fonds A * Taux d’intérêt du Bailleure de fonds A) + (% Part du Bailleure de fonds B * Taux d’intérêt du Bailleure de fonds B)

En utilisant les pourcentages et taux d’intérêt donnés :

Taux d’intérêt pondéré = (0,80 × 18 %) + (0,20 × 14 %)

Taux d’intérêt pondéré = 14,4 % + 2,8 %

Taux d’intérêt pondéré = 17,2 %

Défis du co-prêt

Malgré ses avantages, le co-prêt s’accompagne d’un ensemble de défis qui nécessitent une attention particulière et une gestion stratégique.

  • Problèmes de coordination et de communication – Coordonner deux prêteurs, s’aligner sur les conditions et maintenir une communication efficace tout au long du processus de prêt peut s’avérer complexe. Garantir la transparence, la clarté et la responsabilité de toutes les parties est essentiel pour surmonter ces obstacles.
  • Gestion du risque de crédit – Gérer le risque de crédit dans les accords de co-prêt exige une évaluation rigoureuse de la solvabilité, des mécanismes de suivi et des stratégies d’atténuation des risques. Les prêteurs doivent évaluer la capacité de remboursement des emprunteurs, fixer des limites de risque appropriées et suivre scrupuleusement la performance des prêts pour protéger leurs intérêts financiers.
  • Intégration technologique – Les avancées de la technologie financière (FinTech) révolutionnent les processus de co-prêt, permettant aux plateformes numériques d’assurer un octroi, une souscription et une gestion fluides des prêts.
Solutions face aux défis

Notre système de co-prêt Nimble apporte une solution efficace en gérant la communication et l’équilibre des soldes entre les deux partenaires. Le co-prêt Nimble agit comme un intermédiaire, facilitant des interactions et des opérations fluides entre le partenaire de gestion et le partenaire financier.

  • Coordination et communication renforcées : Le co-prêt Nimble garantit des canaux de communication efficaces entre les prêteurs, favorisant la transparence et la clarté. Le système offre une plateforme centralisée pour partager les informations, s’aligner sur les conditions et suivre l’avancement, réduisant ainsi au minimum les difficultés de coordination.
  • Gestion améliorée du risque de crédit : Grâce à son suivi, le co-prêt Nimble aide à mener des évaluations de crédit approfondies et à établir des limites de risque appropriées. Il surveille en continu la performance des prêts, offrant des informations en temps réel aux deux partenaires, ce qui contribue à une prévention proactive des risques.
  • Intégration technologique transparente : Le co-prêt Nimble apporte des solutions évolutives pour l’octroi, la souscription et la gestion des prêts. Cette intégration rationalise les processus, réduit les tâches manuelles et améliore l’efficacité opérationnelle, rendant le co-prêt plus performant et évolutif.

Grâce à ces fonctionnalités, le co-prêt Nimble joue un rôle charnière en tant que couche intermédiaire, garantissant une collaboration harmonieuse entre les partenaires financiers et de gestion, ce qui conduit in fine à un processus de co-prêt plus fluide et efficace.

Résumé

Le co-prêt offre une diversification des risques, des taux d’approbation de prêts accrus et des taux d’intérêt compétitifs, tout en exigeant une coordination efficace, le respect de la réglementation et une gestion rigoureuse du risque de crédit.

  • Les prêteurs peuvent atténuer le risque de crédit en procédant à des évaluations financières approfondies, en fixant des limites de risque et en mettant en œuvre des mécanismes de suivi solides.
  • Les emprunteurs bénéficient de taux d’approbation plus élevés, de taux d’intérêt compétitifs et d’un accès à des sources de financement diversifiées grâce au co-prêt.
  • L’intégration de la technologie permet l’automatisation, l’analyse des données et le recours à des plateformes numériques pour un octroi, une souscription et une gestion des prêts sans couture dans le cadre du co-prêt.

Transformer notre façon de travailler : Scrum, Waterfall ou simplement passer à l’« Agile » – Partie II

(suite de la partie I…..) Passer d’une méthodologie Waterfall ou hybride à une approche Agile représente un changement significatif dans la gestion de projet, mais cela peut être pleinement valorisé grâce à une planification et une exécution minutieuses. Cela peut également apporter des bénéfices considérables à une organisation, tels qu’une flexibilité accrue, une mise sur le marché plus rapide, une meilleure collaboration et une grande adaptabilité face aux évolutions des exigences.

Il est important de noter que cette transformation exige un changement culturel, de la collaboration, de l’adaptabilité ainsi qu’une évolution des processus. Surmonter les résistances et instaurer une nouvelle façon de travailler demande du temps et des efforts, mais les avantages de l’Agilité — comme des délais de commercialisation réduits, une meilleure qualité et une plus grande satisfaction client — en valent largement l’investissement. C’est pourquoi il est essentiel de communiquer les bienfaits de l’Agile aux parties prenantes et de gérer les attentes concernant la flexibilité, le retour d’information continu et la nature itérative de la livraison des projets.

Une évaluation rigoureuse de la situation actuelle de l’entreprise et l’identification des axes d’amélioration sont primordiales pour garantir une transition fluide et l’ancrage durable du processus dans la culture d’entreprise.

Voici quelques étapes que nous utilisons pour passer d’un modèle Hybride à l’Agile :

  1. Évaluer la situation actuelle : Comprendre les raisons de ce changement, analyser les processus existants, puis identifier les défis et les opportunités d’amélioration.
  2. Établir un plan : Développer une feuille de route pour la transformation, incluant le calendrier, le budget, les ressources et les indicateurs clés de performance.
  3. Impliquer votre équipe pluridisciplinaire : Associer l’ensemble des parties prenantes au processus de transformation, y compris l’équipe de développement, la direction, les clients et les utilisateurs finaux.
  4. Définir vos besoins : Choisir le cadre de travail (framework) le plus adapté et l’ajuster selon les exigences du projet.
  5. Former l’équipe : Sensibiliser et former l’équipe aux principes, pratiques et outils Agiles, et veiller à ce que chacun soit aligné sur cette nouvelle méthode de travail.
  6. Appliquer les pratiques Agiles ou disons les meilleures pratiques : Mettre en place de meilleures pratiques de développement telles que les user stories, l’affinage du backlog, les sprints, les réunions quotidiennes (daily stand-ups) et les rétrospectives, afin de favoriser la collaboration, la transparence et le retour d’expérience.
  7. S’adapter et s’améliorer : Évaluer en permanence le processus, mesurer les résultats et ajuster la méthodologie afin d’optimiser l’efficacité et la qualité du projet.

Allier l’Agile au Waterfall –

L’agilité est la caractéristique clé de la méthodologie Agile, qui repose sur une approche itérative et incrémentale du développement logiciel. Le modèle Waterfall, à l’inverse, est une approche linéaire et séquentielle de la gestion de projet. Parler d’agilité dans un contexte Waterfall désigne la capacité d’une équipe Waterfall à s’adapter aux évolutions de situations ou de besoins au cours du projet. Bien que Waterfall soit une méthodologie fondamentalement plus rigide, certaines pratiques permettent d’y introduire de l’agilité :

  1. Découper le projet en phases plus courtes : Cela permet de multiplier les points de contrôle et les boucles de rétroaction, offrant à l’équipe la possibilité de corriger le tir si nécessaire.
  2. Favoriser une communication et une collaboration régulières : Cela permet de s’assurer que tout le monde avance au même rythme et de réagir rapidement face aux imprévus ou aux problèmes.
  3. Assouplir les exigences : Autoriser une certaine flexibilité dans le cahier des charges permet à l’équipe d’ajuster le tir en fonction des besoins, sans faire dérailler le projet.
  4. Tester et valider en continu : En testant et en validant continuellement chaque étape du projet, l’équipe repère les erreurs ou anomalies au plus tôt, évitant ainsi de lourdes modifications par la suite.
  5. Développer une culture de l’apprentissage : Encourager la montée en compétences et l’amélioration continue aide l’équipe à mieux s’adapter aux changements et aux défis à mesure qu’ils surviennent.

En résumé, bien que l’agilité soit moins naturelle dans un modèle Waterfall que dans une méthodologie Agile, plusieurs pratiques permettent d’apporter de la souplesse dans un environnement Waterfall. Fonder une nouvelle culture d’entreprise pour dépasser la mentalité Waterfall représente un défi de taille, mais cela est tout à fait réalisable avec la bonne méthode. Voici quelques-unes des meilleures pratiques pour faire évoluer l’esprit Waterfall de la manière la plus efficace possible :

  1. Former l’équipe : Proposer des formations aux principes et avantages de la méthodologie Agile, en mettant l’accent sur l’importance de la collaboration, de la flexibilité et du retour d’information.
  2. Commencer à petite échelle : Débuter par un projet pilote ou une phase unique d’un projet plus vaste pour aider l’équipe à s’approprier la démarche et à prendre confiance.
  3. Impliquer l’équipe dans le processus : Encourager la participation des collaborateurs aux prises de décision et solliciter leurs retours sur ce qui fonctionne bien et ce qui doit être amélioré.
  4. Mettre l’accent sur les bénéfices : Valoriser les atouts de l’Agile — délais réduits, qualité accrue, meilleure satisfaction client — et montrer en quoi ces bénéfices s’alignent avec les objectifs de l’équipe.
  5. Privilégier l’amélioration continue : Inciter l’équipe à adopter une culture d’apprentissage permanent et d’amélioration continue, en évaluant et en affinant sans cesse le processus Agile.
  6. Offrir du coaching et du soutien : Proposer un accompagnement et des conseils sur mesure pour aider l’équipe à intégrer ce nouvel état d’esprit et à surmonter les obstacles rencontrés en chemin.
  7. Célébrer les réussites : Célébrer les victoires et les étapes franchies tout au long du parcours afin d’entretenir la motivation des équipes et d’impulser une dynamique positive pour les transformations à venir.

Il est important de garder à l’esprit que la transformation de l’esprit Waterfall est un cheminement, et non une destination en soi. Adopter pleinement la culture Agile demande du temps et de la persévérance, mais en suivant ces bonnes pratiques, il est possible de rendre cette transition aussi fluide et couronnée de succès que possible. De plus, C’EST UN TRAVAIL D’ÉQUIPE ?

Transformer notre façon de travailler : Scrum, Waterfall ou simplement passer à l’« Agile » – Partie I

Dans le monde des affaires d’aujourd’hui en constante évolution, les entreprises cherchent sans cesse des moyens de s’adapter, de collaborer efficacement et de fournir des résultats de haute qualité. Cette quête a conduit à l’émergence de diverses méthodologies de gestion de projet, chacune offrant une approche unique pour aborder des tâches complexes et atteindre les objectifs visés. Deux méthodologies largement reconnues, Scrum et Waterfall, ont longtemps dominé le domaine de la gestion de projet. Cependant, une approche plus récente et plus flexible, connue sous le nom d’Agile, a gagné une popularité significative ces dernières années.

Mais alors.. Pourquoi PASSER À L’AGILE ?

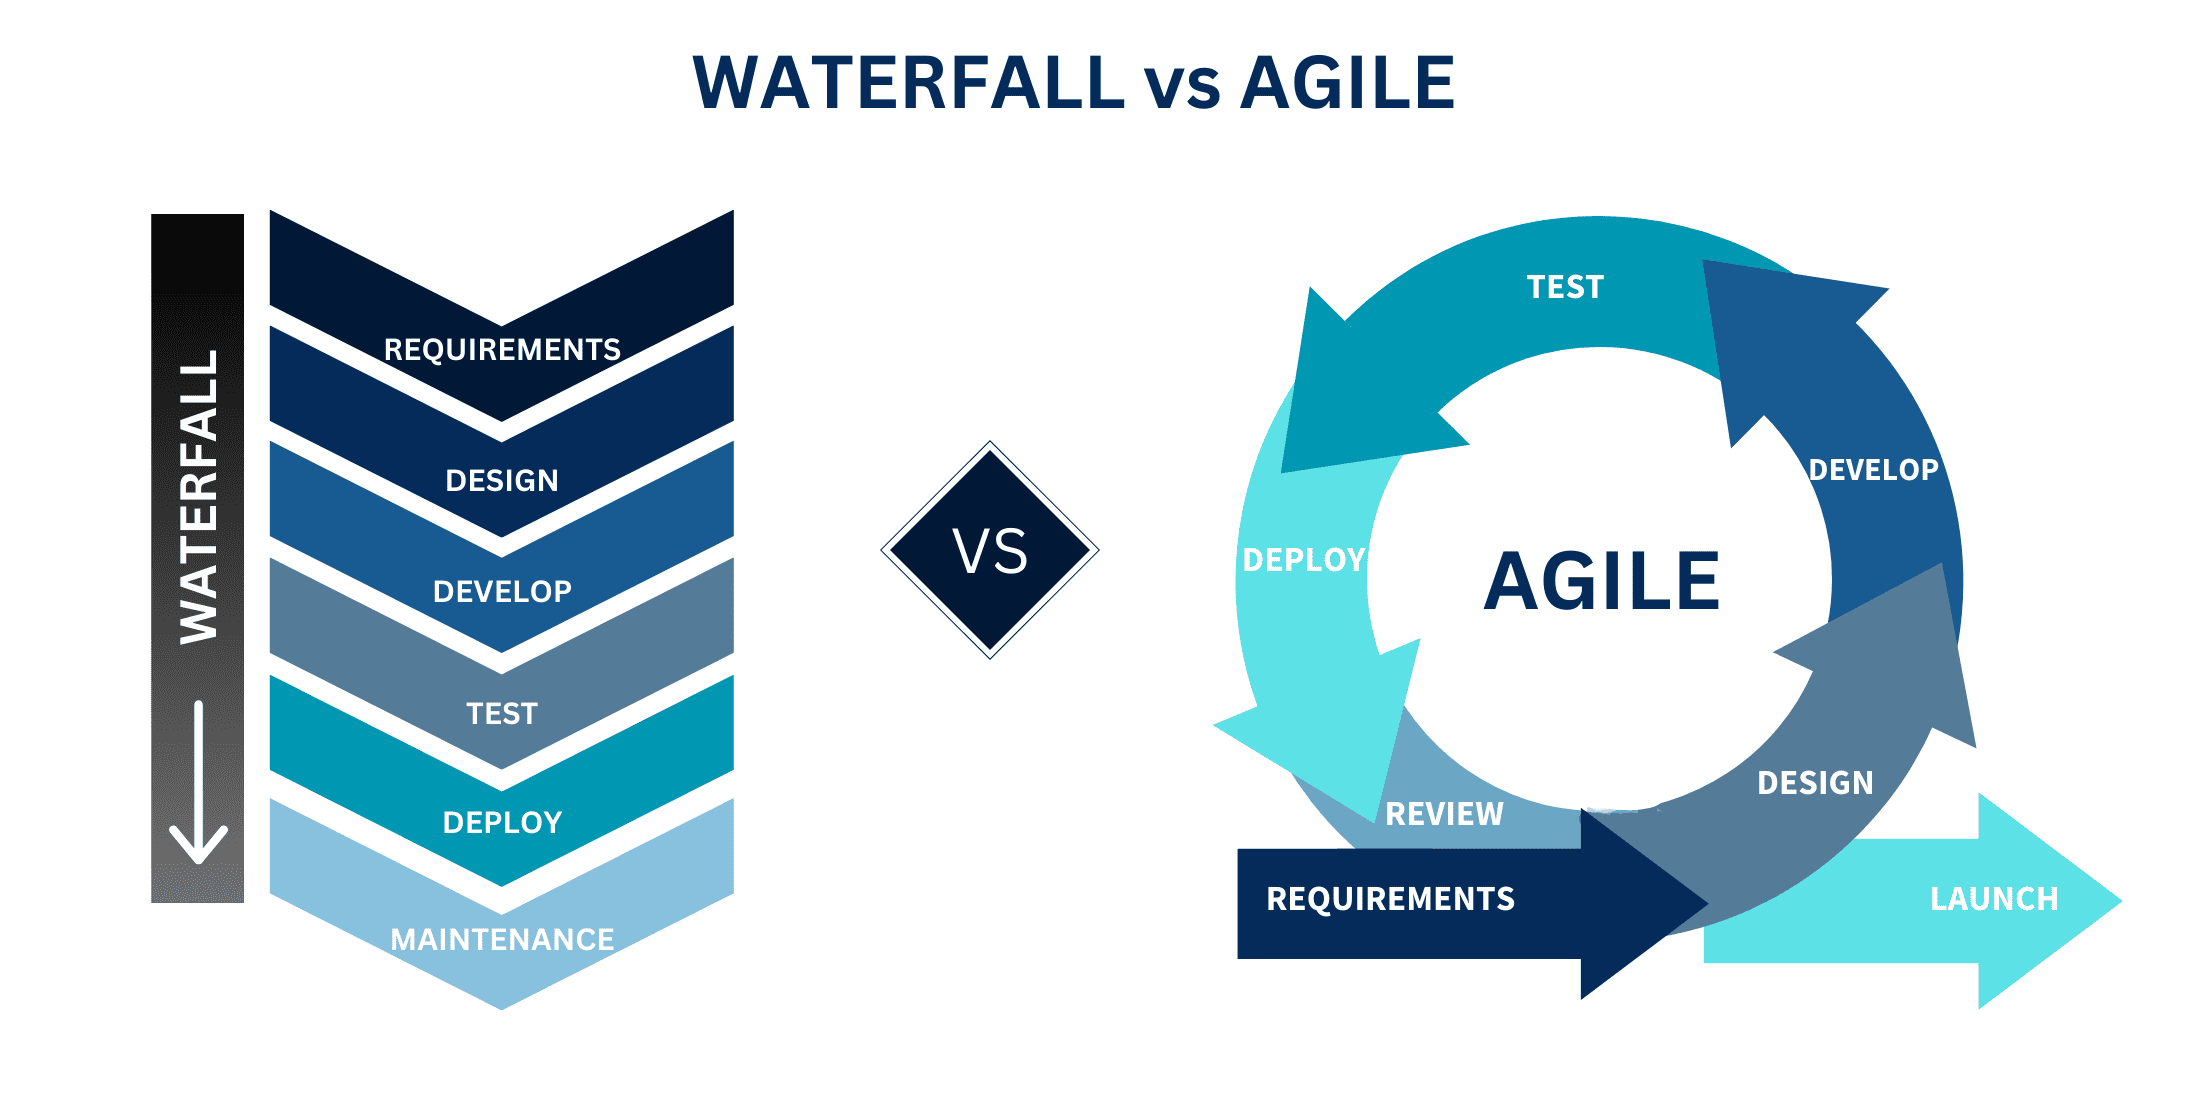
L’Agile et le Waterfall sont deux méthodologies de développement logiciel différentes, chacune ayant sa propre approche de la gestion de projet et de la livraison de logiciels. Le Waterfall est une approche séquentielle traditionnelle, tandis que l’Agile est une approche itérative et incrémentale. Il n’est pas courant d’utiliser l’Agile dans un modèle Waterfall pur, car ils présentent des différences fondamentales. Cependant, dans certains cas, des éléments de l’Agile peuvent être intégrés au modèle Waterfall pour accroître l’efficacité et la collaboration, et inversement.

Par exemple, nos équipes utilisent des pratiques Agiles, telles que les réunions quotidiennes (daily stand-ups), les rétrospectives ou les user stories, pour faciliter la communication et la transparence au sein d’un projet Waterfall. De plus, des méthodologies Agiles comme Scrum ou Kanban peuvent être utilisées pour gérer des phases individuelles du projet, comme le développement ou les tests, dans le cadre d’un modèle Waterfall.

Cela dit, il est important de noter que l’incorporation de pratiques Agiles dans un modèle Waterfall ne transforme pas ce dernier en une véritable méthodologie Agile, mais crée plutôt une approche hybride susceptible d’améliorer les résultats du projet.

Bien que le modèle Waterfall ait été largement utilisé par le passé, il n’est pas toujours le meilleur choix pour les projets de développement logiciel. Voici quelques-uns des principaux problèmes liés à l’utilisation du Waterfall :

  • Évolution des exigences : Les besoins peuvent évoluer au fur et à mesure que le projet avance. Avec le modèle Waterfall, les modifications peuvent être difficiles, voire impossibles à effectuer une fois une phase achevée. Cela peut conduire à un produit qui ne répond pas aux attentes du client.
  • Retour d’information tardif : Les tests étant effectués uniquement à la fin du cycle de développement, le retour d’expérience sur le produit n’intervient que très tard dans le processus. Cela peut entraîner la découverte de problèmes trop tard pour être facilement corrigés.
  • Risque élevé : Étant donné que les tests ne sont réalisés qu’à la fin du cycle, les défauts ou dysfonctionnements détectés peuvent nécessiter des retouches considérables, longues et coûteuses.
  • Implication limitée du client : Le modèle Waterfall implique généralement un engagement restreint du client durant le processus de développement, ce qui peut aboutir à un produit non conforme à ses besoins.
  • Processus long et coûteux : Le modèle Waterfall peut s’avérer chronophage et onéreux, car chaque phase du projet doit être entièrement terminée avant de passer à la suivante. Cela peut engendrer des retards et des dépassements de budget.
  • Rigidité : Le modèle Waterfall est une approche rigide, sans marge de manœuvre pour les changements une fois une phase clôturée. Ce manque de flexibilité peut poser problème si les exigences évoluent ou si un défaut est découvert plus tard dans le processus de développement.

Dans l’ensemble, bien que le modèle Waterfall puisse convenir à certains types de projets, il est essentiel d’envisager d’autres modèles de cycle de vie de développement logiciel (SDLC) qui pourraient être mieux adaptés aux besoins spécifiques du projet.

À mesure que nos méthodes de travail évoluent, les entreprises sont confrontées au défi de choisir la méthodologie de gestion de projet la plus appropriée à leurs besoins particuliers. Bien que Scrum et Waterfall présentent tous deux des avantages, l’approche Agile offre un cadre global et flexible qui permet aux organisations de s’adapter au changement, de collaborer efficacement et de fournir de la valeur en continu. En adoptant les méthodologies Agiles, les entreprises peuvent transformer leur façon de travailler et aborder le monde des affaires en perpétuelle mutation avec confiance.

Le co-prêt : un tournant décisif dans le financement des MPME en Inde

L’Inde compte plus de 60 millions de MPME qui contribuent à près de 30 % du PIB. Pourtant, il suffit de demander à n’importe quel commerçant de quartier pour qu’il vous raconte les difficultés d’obtenir un crédit abordable. Le coût élevé du financement, en particulier pendant la pandémie, a contraint de nombreuses MPME à mettre la clé sous la porte. De nombreux propriétaires de petites entreprises dépendent encore de prêts usuraires en espèces à des taux exorbitants et restent en dehors du système financier traditionnel.

La RBI était consciente de la crise de liquidité qui sévit dans ce secteur et a introduit, en novembre 2020, un mécanisme de prêt novateur appelé Co-Lending (co-prêt) comme solution.

En réalité, le co-prêt rassemble tous les ingrédients pour devenir la panacée aux problèmes de crédit des MPME en Inde, à condition d’être exécuté correctement.

 
Qu’est-ce que le co-prêt exactement ?

Le co-prêt est une pratique par laquelle deux prêteurs s’associent pour accorder un crédit à un secteur prioritaire comme les MPME. Le premier prêteur peut être une banque et le second une NBFC (société financière non bancaire) ou une HFC (société de financement de l’habitat).

Selon le modèle de co-prêt (CLM) de la RBI, les banques peuvent apporter 80 % du montant du prêt, tandis que la NBFC fournit les 20 % restants. La NBFC se charge du sourçage des clients et des activités de recouvrement. Les risques et les bénéfices sont partagés proportionnellement au montant apporté par chaque prêteur. Le client dispose d’un contrat de prêt unique précisant clairement la contribution de chaque établissement.

Par exemple, si un client MPME souhaite emprunter 1 lakh, la banque peut contribuer à hauteur de 80 000 et la NBFC à hauteur de 20 000. La banque exige un intérêt de 8 % et la NBFC un intérêt de 10 %.

Dans ce cas, le client remboursera le prêt à un taux moyen pondéré de 8,4 %.

Modes opératoires du co-prêt :

Le cadre du CLM traite des aspects suivants :

Prêts non discrétionnaires – La banque peut choisir de déléguer l’activité de sourçage à la NBFC. Tous les prêts initiés et évalués par la NBFC répondant aux normes du cadre de co-prêt seront directement inscrits à ses livres.

Prêts discrétionnaires – La banque peut sélectionner au cas par cas les prêts initiés par la NBFC. Cela signifie que le processus d’évaluation du crédit sera réalisé par la banque. La NBFC et la banque peuvent convenir de transférer la totalité du prêt à la banque dans le cadre d’une cession directe (sans période minimale de rétention).

Les deux prêteurs doivent conclure un accord-cadre définissant clairement les responsabilités de chacun concernant le sourçage, le suivi, le recouvrement et la titrisation des prêts.

Responsabilités conjointes de chaque co-prêteur :
  • Chacun des prêteurs doit tenir individuellement la comptabilité du client dans ses propres livres.
  • Toutes les transactions entre prêteurs doivent s’effectuer via un compte séquestre (escrow). La comptabilité et le reporting réglementaire doivent respecter les normes édictées par la RBI.
  • La classification des actifs et le provisionnement pour créances douteuses (NPA) doivent être gérés au prorata de l’exposition au prêt.
  • Appliquer les normes et pratiques de continuité d’activité à l’instar des autres types de prêts.
Responsabilités de la NBFC dans une opération de co-prêt :
  • La NBFC sera le point de contact unique pour les clients. Les détails nécessaires relatifs au financement (part du prêteur et du co-prêteur) ainsi que le taux d’intérêt global doivent figurer explicitement dans le contrat de prêt. Cela comprend l’envoi régulier de relevés de prêt aux clients.
  • La NBFC aura la responsabilité de veiller au respect des procédures de vérification d’identité des clients (KYC).
  • Toutes les réclamations des clients devront être traitées dans un délai de 30 jours par la NBFC, faute de quoi le client pourra saisir le médiateur bancaire pour obtenir réparation.

Le co-prêt constitue une formule gagnant-gagnant pour les banques et les NBFC, tout en offrant un accès au crédit abordable pour les clients MPME.

Avantages pour les banques :
  • Capacité à toucher une clientèle locale / un segment de marché là où la banque ne dispose pas d’agences physiques.
  • Coût d’acquisition client réduit car le processus de sourçage est principalement digital.
  • Atteinte plus facile des objectifs d’octroi de crédits aux secteurs prioritaires.
Avantages pour les NBFC :
  • Élargissement de la base clients permettant une diversification du portefeuille.
  • Risque et exposition partagés uniquement à hauteur de la part financée dans l’accord de co-prêt.
  • Besoins en fonds propres réduits grâce au co-prêt, évitant d’immobiliser la totalité du capital comme dans le cas des prêts autofinancés.

 
Comment la technologie favorise le co-prêt
  • La technologie joue un rôle déterminant dans la réussite du co-prêt grâce à l’intégration numérique des clients et à l’évaluation du risque de crédit basée sur l’IA et le Machine Learning.
  • L’authentification e-KYC basée sur les identifiants nationaux et cartes fiscales, combinée à la technologie OCR, a considérablement réduit les délais d’intégration.
  • Les solutions de prêt actuelles permettent de réaliser un scoring de crédit interne tout en s’interfaçant avec les bureaux de crédit externes pour obtenir les évaluations de solvabilité.
  • Les modèles d’IA aident à analyser la solvabilité du client et à anticiper les défauts de paiement. En résumé, tout le processus d’évaluation du crédit est devenu plus simple grâce aux avancées technologiques.
  • L’échéancier de remboursement doit être généré séparément pour le premier prêteur, le second prêteur et l’emprunteur. Cela peut être automatisé par une solution logicielle de co-prêt performante.
Vers un avenir prometteur :

Le co-prêt possède tous les atouts pour intégrer le secteur informel des MPME au système financier grâce à des politiques de crédit abordables. Très rapidement, le modèle de co-prêt sera largement adopté et deviendra l’activité principale des NBFC. Le déploiement du co-prêt devrait s’étendre au-delà des seuls secteurs prioritaires du crédit en Inde.

Le marché du co-prêt est mûr pour un essor important et des plateformes ont déjà permis d’accorder des prêts pour des montants considérables. Très prochainement, le marché du co-prêt devrait franchir de nouveaux caps majeurs en matière de distribution de crédits.

Choisir le bon partenaire technologique joue un rôle crucial dans la réussite du co-prêt. N’hésitez pas à contacter notre équipe si vous souhaitez en savoir plus.

M. Siva Kumar, PDG Asie – Entretien avec CEO Insights

Craft Silicon est un fournisseur de services technologiques pour les institutions financières, au service de plus de 300 organisations réparties dans plus de 30 pays. Tout au long de sa croissance, l’entreprise a su préserver une culture d’entreprise axée sur le bien-être des collaborateurs, ce qui lui a valu d’être certifiée « Great Place to Work ».

Siva Kumar, PDG de Craft Silicon Asie, grâce à son sens aigu des affaires et son leadership empathique, a su guider l’équipe pour en faire un levier essentiel du succès et du positionnement de l’organisation dans le domaine de l’inclusion financière.

« Chez Craft Silicon, nous pensons que la vision, la mission et les valeurs fondamentales résident en chaque employé, et c’est ce qui fait de notre entreprise un lieu où il fait bon travailler. »

Il apporte avec lui une solide expérience dans les domaines des technologies de l’information, de la banque et de la microfinance. Associé à Craft Silicon Kenya depuis l’année 2000, il a occupé plusieurs postes de direction au cours de son parcours, jusqu’à sa nomination au poste de PDG actuel.

Dans le cadre d’un entretien exclusif avec CEO Insights, Siva apporte un éclairage sur l’engagement des collaborateurs chez Craft Silicon, qui en fait un environnement de travail d’excellence tout en offrant de nombreuses opportunités d’évolution.

Comment définiriez-vous Craft Silicon en tant qu’organisation et quelle est sa position sur le marché ?
Craft Silicon est un fournisseur de premier plan de solutions de systèmes bancaires centraux (Core Banking Systems) sur le marché mondial. L’entreprise bénéficie d’une expertise sectorielle approfondie et d’une approche centrée sur le client, ce qui lui permet de détenir plus de 40 % de parts de marché dans le secteur des petites banques de financement (Small Finance Banks). De plus, l’entreprise s’appuie sur des résultats probants : en 2021, elle a traité plus de deux milliards de transactions, géré un portefeuille d’encours de 7,4 milliards de dollars et servi environ 77 millions de clients finaux. Nos applications mobiles sont robustes et évolutives pour prendre en charge l’octroi de crédits, le recouvrement, le décaissement, la gestion des impayés, l’analyse de données et l’engagement des emprunteurs finaux, couvrant ainsi l’intégralité de la chaîne de valeur du crédit.

Parlez-nous de l’expérience et des opportunités que votre entreprise offre à ses collaborateurs. Quelle est la culture d’entreprise unique qui y est appliquée ?

Je suis convaincu que la culture d’entreprise constitue le socle fondamental permettant d’attirer les meilleurs talents et, plus important encore, de les fidéliser. C’est pourquoi, chez Craft Silicon, nous bâtissons un environnement de travail où l’équipe comprend pleinement son rôle : utiliser la technologie pour accélérer l’inclusion financière et s’inspirer mutuellement pour donner le meilleur de soi-même.

En tant que prestataire de services technologiques, nous accompagnons les établissements de crédit dans la promotion de l’inclusion financière. Celle-ci constitue un moteur essentiel d’une croissance économique durable, en garantissant un accès adéquat au crédit pour les populations non bancarisées ou sous-bancarisées et en intégrant les ménages à faibles revenus dans le système bancaire formel. Par ailleurs, nous veillons à conjuguer apprentissage et convivialité au quotidien, ce qui constitue le meilleur remède contre la routine. Nous veillons à ce que chaque employé se sente respecté, en sécurité, valorisé grâce à une parfaite maîtrise des produits, proche de la direction et encouragé à faire preuve d’innovation.

Revenons sur les aspects uniques de votre politique RH. Quelles opportunités d’évolution et de reconnaissance les employés peuvent-ils attendre de l’organisation ?

Chez Craft Silicon, nous disposons d’une politique de ressources humaines très simplifiée, conçue avec soin et en adéquation avec les besoins des collaborateurs, ainsi qu’avec les enjeux environnementaux actuels. De plus, ces règles ne sont pas imposées : nous expliquons aux équipes les raisons pour lesquelles l’entreprise s’appuie sur de telles normes. Pour ce faire, nous présentons la raison d’être de ces principes lors de l’intégration et organisons chaque année une formation et une évaluation sur nos politiques afin d’en réaffirmer l’importance.

Nous nous distinguons également en matière d’opportunités de carrière : chez Craft Silicon, nous n’imposons pas de période d’attente minimale avant le cycle de promotion suivant. Dès qu’un potentiel est identifié, nous offrons immédiatement aux collaborateurs des perspectives d’évolution et les accompagnons vers une progression professionnelle adaptée.

Qu’attend Craft Silicon des nouveaux candidats en termes d’attitude, d’éthique de travail et de compétences ?

Chez Craft Silicon, nous recherchons des candidats qui s’épanouissent dans leur travail, comprennent la valeur de leur contribution au sein de l’organisation et saisissent l’impact de leur action sur la croissance des clients. Nous apprécions le professionnalisme, la vision à long terme, l’esprit d’équipe, le sens de la collaboration, le dynamisme, la passion et une approche fondée sur l’esprit critique.

Quels sont les moyens mis en œuvre pour valoriser les meilleurs talents et les performances exceptionnelles au sein de l’organisation ?

Nous aidons nos collaborateurs à identifier leurs points forts et créons les conditions idéales pour qu’ils s’illustrent dans leurs domaines d’expertise. Nous leur offrons également de nombreuses occasions d’explorer d’autres domaines d’intérêt à travers différents départements pour acquérir une vision globale, notamment en organisant des ateliers réguliers (visant à développer le leadership, l’empathie et le travail d’équipe). Une fois les talents révélés, nous élargissons leurs opportunités de formation et de développement, tout en veillant à reconnaître, valoriser et célébrer continuellement leurs réussites.

Solutions mobiles pour accélérer l’inclusion financière

Solutions mobiles pour accélérer l’inclusion financière : La microfinance est un secteur qui comble le fossé des inégalités économiques en accordant des prêts aux populations non bancarisées ou sous-bancarisées. Cela leur permet de se constituer un patrimoine, de créer de nouvelles opportunités d’affaires et d’adopter un mode de vie durable. En tant que véritable soutien pour les personnes défavorisées, la microfinance favorise l’inclusion financière afin d’éradiquer la pauvreté en Inde.

De plus, la pénétration d’Internet et de la téléphonie mobile a permis l’évolution des technologies au sein du secteur de la microfinance. Cependant, le niveau limité de compétences financières et le manque de formation formelle en Inde rurale posent des défis particuliers pour les opérations de microfinance. Avec les nouvelles directives de la RBI, la technologie (solutions de mobilité) joue désormais un rôle majeur dans le changement d’échelle, l’acquisition de parts de marché sur des cibles élargies et l’obtention d’un avantage concurrentiel grâce à des solutions personnalisées.

Solutions mobiles pour les institutions financières
La digitalisation du secteur de la microfinance a donné naissance aux solutions de mobilité, qui contribuent directement à la réalisation de l’inclusion financière.

Les solutions mobiles permettent de lever facilement de nombreux obstacles. Elles réduisent les coûts opérationnels grâce à une collecte de données entièrement réalisée sur appareils mobiles, renforcent la fidélité des clients grâce à de meilleures expériences utilisateur, permettent aux acteurs de la microfinance de toucher davantage de personnes et de fonctionner de manière uniforme et structurée.

Elles accélèrent l’accès aux services financiers dans les zones reculées, facilitent la compréhension des besoins et des comportements des clients, et favorisent la montée en compétences des populations rurales de l’Inde.

Craft Silicon ~ Réaliser la vision de l’inclusion financière

Nous vous proposons une gamme de solutions mobiles conçues pour relever tous les défis des opérations de terrain et accélérer l’objectif d’inclusion financière. Ces solutions permettent d’améliorer la prise de décision, de réduire les taux de défaut et les dépenses, tout en comblant le fossé de communication pour accroître la productivité.

Découvrons la suite de produits Craft Silicon, conçue pour englober l’ensemble du processus de micro-crédit, de la gestion des prêts au décaissement, en passant par le recouvrement et la gestion des impayés.


GLOW

Acronyme de « Group Loan Origination Workflow », GLOW est un logiciel complet proposant diverses fonctionnalités intégrées bénéfiques aux IMF. Des enquêtes de village à la géolocalisation, en passant par la saisie des données démographiques et l’eKYC, il permet la vérification et l’évaluation automatisées des crédits sur le terrain, une gestion centralisée des données ainsi qu’un contrôle qualité pour des décaissements de prêts simplifiés.


ILOS

« Individual Loan Origination Workflow » automatise le processus d’octroi de prêt en permettant aux prêteurs de promouvoir des produits de crédit grâce à la géolocalisation, la saisie fluide des données, la vérification des références et les plans d’utilisation des fonds.


TRUCELL

Trucell est une application mobile spécifiquement conçue pour soutenir et optimiser les opérations de microfinance sur le terrain. Elle facilite les opérations de crédit pour un recouvrement optimal, le décaissement des prêts, le suivi de l’utilisation des fonds, le remboursement anticipé, le signalement des décès et d’autres services numériques depuis des appareils mobiles. Trucell intègre un ensemble de fonctionnalités rendant le travail des agents de terrain plus simple, plus rapide et plus efficace.


TRACKOD

TrackOD aide à gérer de manière numérique les comptes en souffrance, les prêts en retard, le recouvrement partiel, le remboursement anticipé, le règlement des prêts sur le terrain et les recommandations d’abandon de créances.


CUSTOMERAPP

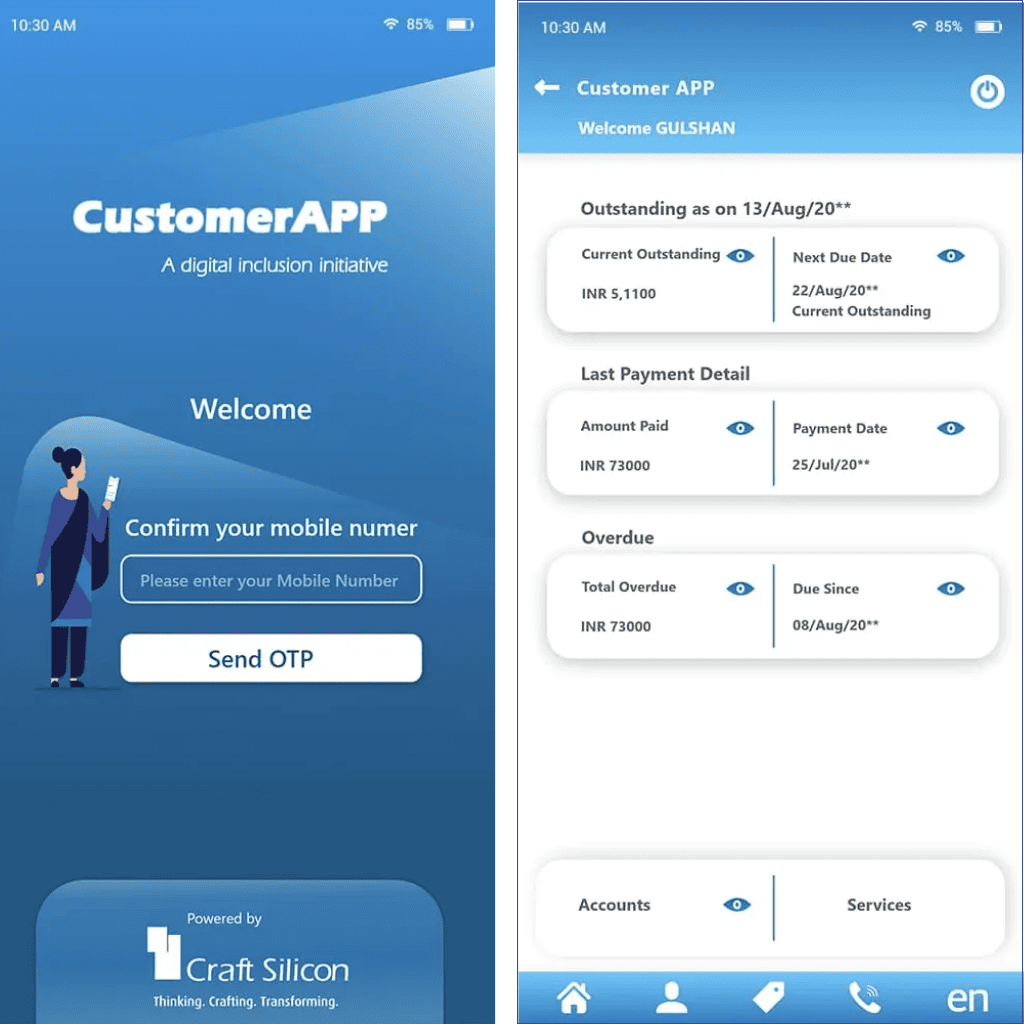
L’application Customer aide les emprunteurs finaux en offrant une interface conviviale aux clients des IMF, facilitant l’accès aux informations sur les prêts, aux alertes sur le statut des dossiers, aux nouvelles offres, etc., dans leur langue régionale.

Craft Silicon fournit des outils de mobilité technologique numérique intégrés et économiques aux prêteurs comme aux emprunteurs, accélérant ainsi le développement de l’inclusion financière en Inde. Cette initiative mobile contribuera à résoudre de nombreux enjeux interconnectés comme l’alphabétisation et l’emploi, freinant ainsi la pauvreté à grande échelle !

La technologie – Un tremplin pour le leadership féminin

Des femmes de toutes les couches sociales, sans aucune distinction, développent leurs compétences pour devenir des cheffes d’entreprise, leur permettant ainsi de faire preuve de leurs qualités entrepreneuriales sans prérequis académique ni expérience préalable.

Les femmes prennent leur envol avec assurance, élargissant leurs horizons en prenant des décisions financières cruciales pour elles-mêmes et leurs familles, bien au-delà de la sphère domestique.

Je souhaite mettre en lumière le secteur des femmes en milieu rural et celles issues de milieux à faibles revenus. Leur audace à lancer une entreprise a engendré une formidable révolution en matière d’autonomisation des femmes.

Non, je ne remets pas en question l’angle de la diversité des genres ; néanmoins, l’inclusion transversale des femmes, des hommes et des institutions financières a créé un cadre permettant aux femmes de transformer leur vie de façon globale en générant des revenus grâce à leur activité entrepreneuriale, dans le but d’offrir un avenir meilleur à leur famille.

Les institutions de microfinance constituent ce phénomène qui a changé la donne en offrant la possibilité de contracter un prêt pour concrétiser des rêves, sortir de la routine et se tourner vers l’entrepreneuriat. Cela se traduit par une hausse constante du nombre de femmes leaders dans le monde des affaires, sans la moindre barrière.

Craft Silicon et la communauté des institutions de microfinance fournissent des mécanismes d’automatisation pour optimiser les performances. Tout en simplifiant les opérations des institutions financières, cela contribue également à l’entrepreneuriat féminin et à l’inclusion financière. Craft Silicon dispose d’une technologie robuste alliant créativité et innovation pour garantir un processus de prêt fluide grâce à une intégration transparente et des fonctionnalités variées permettant de gérer le cycle du crédit de bout en bout.

La gamme de produits Craft Silicon favorise une évolution positive dans la résolution des contraintes des banques et de leur personnel : par exemple, les défis logistiques, le gaspillage de papier, ou encore la réduction du temps de traitement des transactions et de la documentation en vue d’accélérer les délais de décaissement.

Cela contribue rapidement à surmonter les difficultés de trésorerie des femmes leaders. Craft Silicon s’impose comme l’un des piliers solides soutenant le leadership féminin grâce à un éventail de solutions dédiées.

En tant que dirigeants d’entreprise, les femmes deviennent de véritables modèles pour leurs enfants. Elles possèdent des atouts tels que :

  • L’équilibre entre vie professionnelle et vie privée – Les femmes leaders concilient la gestion des enfants et de la famille avec leur activité professionnelle. Elles ont ainsi appris à mener plusieurs tâches de front et à définir leurs priorités, encourageant les autres femmes à faire de même.
  • L’empathie comme force – Les femmes font preuve d’une grande empathie. Cette qualité leur permet de bâtir et d’entretenir des relations durables dans leur activité, tout en comprenant leurs clients pour qu’ils se sentent pleinement valorisés.
  • De grandes capacités de communication – Les femmes leaders savent parfaitement établir le contact. Elles créent rapidement des liens avec autrui. Cette compétence les aide à convaincre, à négocier et à entretenir des relations fluides avec l’ensemble de leurs partenaires.
  • Une intelligence émotionnelle développée – Les femmes leaders ont la faculté de bien gérer leurs propres émotions ainsi que celles des autres. Leur force émotionnelle les aide à faire face aux situations de stress. Elles font preuve d’adaptabilité et savent prendre des mesures réfléchies lors des moments difficiles.
  • Une excellente gestion des situations délicates – L’esprit critique et la capacité d’analyse font partie des forces des femmes. Elles gèrent très bien les crises et, même dans les moments complexes, elles savent mobiliser les ressources nécessaires pour résoudre les problèmes. Les femmes leaders prennent des risques calculés avec assurance pour leur propre avenir et le bien-être de leur famille.