L’évolution du co-prêt
Le co-prêt a considérablement évolué au fil des ans, révolutionnant la façon dont les institutions financières collaborent pour financer des projets et des entreprises. Comprendre les origines et l’importance du co-prêt est essentiel pour appréhender son impact actuel sur le secteur financier. Le co-prêt joue un rôle fondamental dans la promotion de l’inclusion financière en offrant un accès au capital aux particuliers et aux entreprises qui ne répondent pas forcément aux critères d’octroi traditionnels. Il stimule l’innovation, soutient les secteurs prioritaires comme les MPME et facilite la croissance économique.
Qu’est-ce que le co-prêt ?
Le co-prêt implique une collaboration entre deux types de partenaires : le partenaire financier et le partenaire de gestion.
- Partenaire financier (Financing Partner – FP) : Ce partenaire apporte le pourcentage le plus élevé du montant du prêt dans le cadre du partenariat. Il fournit la majeure partie du capital nécessaire au prêt.
- Partenaire de gestion (Servicing Partner – SP) : Ce partenaire est responsable de la gestion du prêt auprès du client. Ses rôles comprennent le sourçage initial du prêt, la gestion des remboursements (recouvrement) et le rôle de point de contact principal pour le client tout au long du processus de prêt.Dans cette configuration, le partenaire financier garantit la disponibilité des fonds, tandis que le partenaire de gestion traite les aspects opérationnels du prêt, assurant une gestion et des remboursements fluidifiés. Cette collaboration permet de mutualiser les ressources et l’expertise, conduisant à des pratiques de prêt plus efficaces et inclusives.
Historique du co-prêt
Le concept de co-prêt remonte aux civilisations anciennes, où des groupes d’individus mettaient leurs ressources en commun pour soutenir les membres de la communauté dans le besoin. À l’ère moderne, les institutions bancaires ont commencé à formaliser les pratiques de co-prêt pour répondre à des exigences financières variées.
Directives de la Reserve Bank of India (RBI)
La RBI a publié des directives visant à encadrer les accords de co-prêt, en particulier entre les banques et les sociétés financières non bancaires (SFNB / NBFC). Le modèle de co-prêt (Co-Lending Model – CLM), introduit en 2020, vise à renforcer le flux de crédit vers les secteurs prioritaires en tirant parti des avantages comparatifs des banques et des NBFC.
Types de modèles de co-prêt
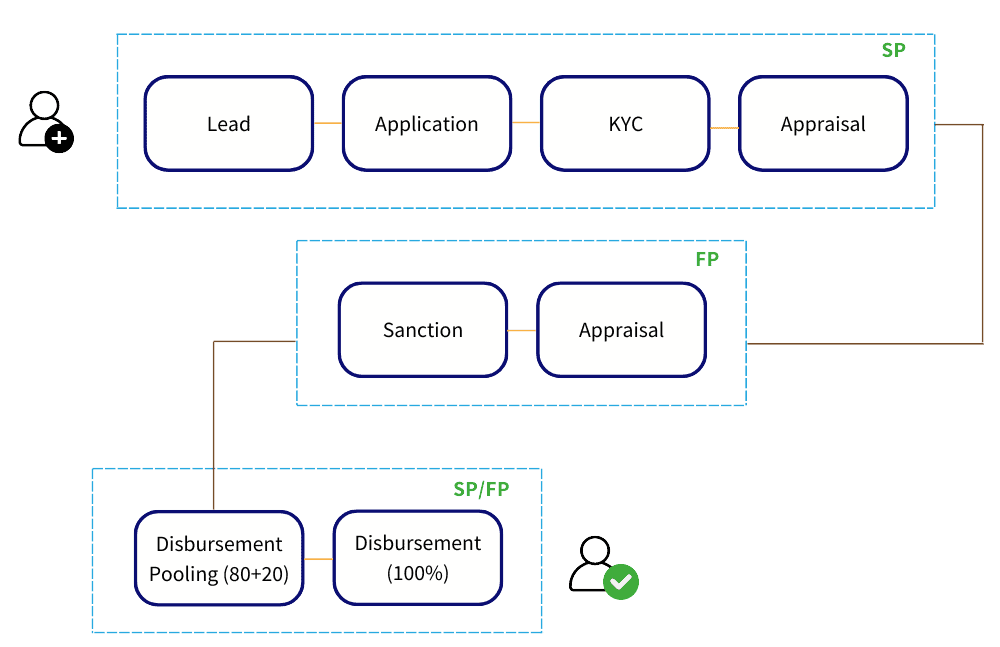
- CLM 1 – Dans ce modèle, l’ensemble des co-prêteurs finance conjointement le montant du prêt selon des ratios préétablis.
Par exemple, le Prêteur A finance 80 % tandis que le Prêteur B finance 20 % du montant total du prêt.
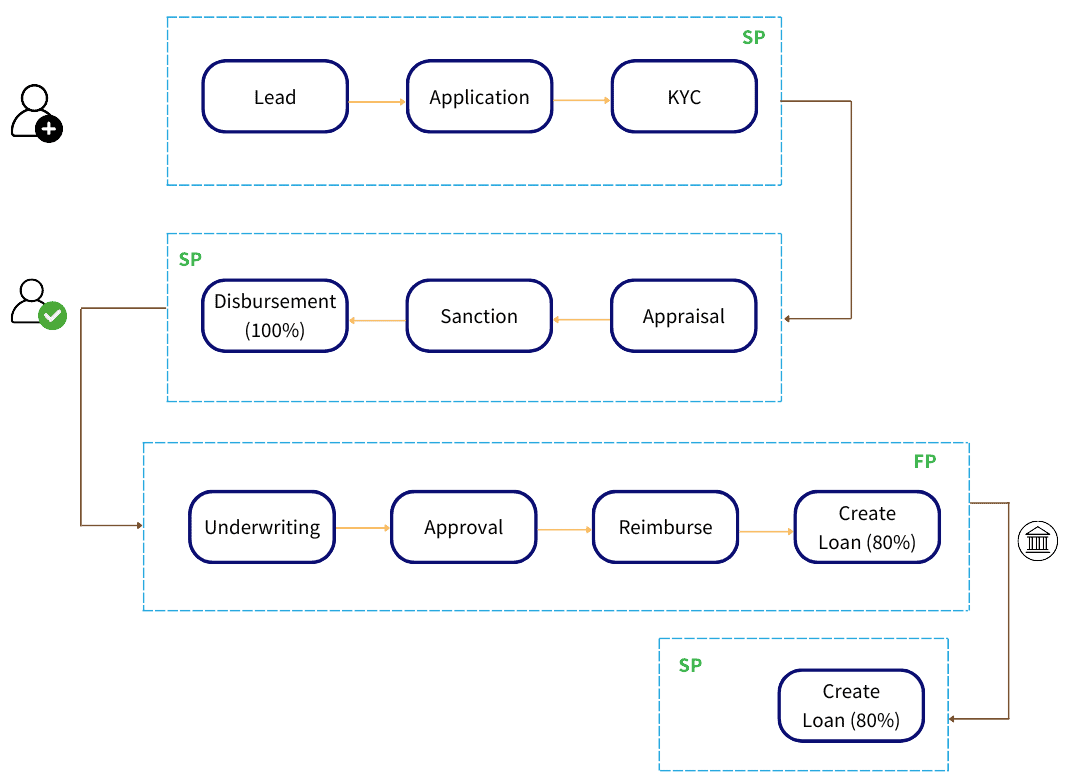
- CLM 2 – Co-prêt fondé sur le remboursement – Ici, un premier prêteur décaisse la totalité du prêt. Ensuite, le second prêteur lui rembourse un pourcentage du prêt, par exemple 80 %, conformément à l’accord de co-prêt. Ce modèle s’apparente à la cession directe (Direct Assignment).
Avantages du co-prêt
Le co-prêt offre de nombreux avantages pour les prêteurs, les emprunteurs et l’ensemble de l’écosystème financier.
- Diversification des risques – En répartissant l’exposition au prêt entre plusieurs prêteurs, le co-prêt réduit considérablement le risque pour un prêteur unique de faire face à des pertes substantielles. Cette stratégie de diversification renforce la stabilité et la résilience financières.
- Taux d’approbation des prêts accrus – Le co-prêt augmente la probabilité d’approbation des prêts pour les emprunteurs, en particulier ceux ayant des besoins de financement uniques ou complexes. Deux prêteurs apportent des perspectives et expertises variées pour évaluer les demandes de prêt, favorisant des pratiques de crédit plus inclusives.
- Taux d’intérêt réduits pour les emprunteurs – Le crédit collaboratif se traduit souvent par des taux d’intérêt compétitifs pour les emprunteurs, car les prêteurs travaillent ensemble pour offrir des conditions attrayantes. Cela stimule une saine concurrence sur le marché du prêt, au bénéfice des emprunteurs grâce à des options de financement économiques.
Par exemple :
Considérons un partenariat de co-prêt impliquant deux prêteurs :
Le Prêteur A applique un taux d’intérêt de 18 % et contribue à hauteur de 80 % du montant du prêt. Le Prêteur B applique un taux d’intérêt de 14 % et contribue à hauteur de 20 % du montant du prêt. Le taux d’intérêt pondéré pour le client, calculé selon la formule appropriée, sera de 17,20 %.
Formule : (% Part du Bailleure de fonds A * Taux d’intérêt du Bailleure de fonds A) + (% Part du Bailleure de fonds B * Taux d’intérêt du Bailleure de fonds B)
En utilisant les pourcentages et taux d’intérêt donnés :
Taux d’intérêt pondéré = (0,80 × 18 %) + (0,20 × 14 %)
Taux d’intérêt pondéré = 14,4 % + 2,8 %
Taux d’intérêt pondéré = 17,2 %
Défis du co-prêt
Malgré ses avantages, le co-prêt s’accompagne d’un ensemble de défis qui nécessitent une attention particulière et une gestion stratégique.
- Problèmes de coordination et de communication – Coordonner deux prêteurs, s’aligner sur les conditions et maintenir une communication efficace tout au long du processus de prêt peut s’avérer complexe. Garantir la transparence, la clarté et la responsabilité de toutes les parties est essentiel pour surmonter ces obstacles.
- Gestion du risque de crédit – Gérer le risque de crédit dans les accords de co-prêt exige une évaluation rigoureuse de la solvabilité, des mécanismes de suivi et des stratégies d’atténuation des risques. Les prêteurs doivent évaluer la capacité de remboursement des emprunteurs, fixer des limites de risque appropriées et suivre scrupuleusement la performance des prêts pour protéger leurs intérêts financiers.
- Intégration technologique – Les avancées de la technologie financière (FinTech) révolutionnent les processus de co-prêt, permettant aux plateformes numériques d’assurer un octroi, une souscription et une gestion fluides des prêts.
Solutions face aux défis
Notre système de co-prêt Nimble apporte une solution efficace en gérant la communication et l’équilibre des soldes entre les deux partenaires. Le co-prêt Nimble agit comme un intermédiaire, facilitant des interactions et des opérations fluides entre le partenaire de gestion et le partenaire financier.
- Coordination et communication renforcées : Le co-prêt Nimble garantit des canaux de communication efficaces entre les prêteurs, favorisant la transparence et la clarté. Le système offre une plateforme centralisée pour partager les informations, s’aligner sur les conditions et suivre l’avancement, réduisant ainsi au minimum les difficultés de coordination.
- Gestion améliorée du risque de crédit : Grâce à son suivi, le co-prêt Nimble aide à mener des évaluations de crédit approfondies et à établir des limites de risque appropriées. Il surveille en continu la performance des prêts, offrant des informations en temps réel aux deux partenaires, ce qui contribue à une prévention proactive des risques.
- Intégration technologique transparente : Le co-prêt Nimble apporte des solutions évolutives pour l’octroi, la souscription et la gestion des prêts. Cette intégration rationalise les processus, réduit les tâches manuelles et améliore l’efficacité opérationnelle, rendant le co-prêt plus performant et évolutif.
Grâce à ces fonctionnalités, le co-prêt Nimble joue un rôle charnière en tant que couche intermédiaire, garantissant une collaboration harmonieuse entre les partenaires financiers et de gestion, ce qui conduit in fine à un processus de co-prêt plus fluide et efficace.
Résumé
Le co-prêt offre une diversification des risques, des taux d’approbation de prêts accrus et des taux d’intérêt compétitifs, tout en exigeant une coordination efficace, le respect de la réglementation et une gestion rigoureuse du risque de crédit.
- Les prêteurs peuvent atténuer le risque de crédit en procédant à des évaluations financières approfondies, en fixant des limites de risque et en mettant en œuvre des mécanismes de suivi solides.
- Les emprunteurs bénéficient de taux d’approbation plus élevés, de taux d’intérêt compétitifs et d’un accès à des sources de financement diversifiées grâce au co-prêt.
- L’intégration de la technologie permet l’automatisation, l’analyse des données et le recours à des plateformes numériques pour un octroi, une souscription et une gestion des prêts sans couture dans le cadre du co-prêt.